- Оборачиваемость дебиторской задолженности
- Пример расчета периода ОДЗ
- Срок оборачиваемости дебиторской задолженности
- Управление оборачиваемостью дебиторской задолженности
- Недостатки формулы расчета ОДЗ
- 3.4 Влияние периода погашения дебиторской задолженности на продолжительность операционного и финансового цикла организации оао пк «Вологодский» финансового цикла.
- Формула
- Как анализировать показатель
- Примеры расчетов
- Резюме
Оборачиваемость дебиторской задолженности (ОДЗ) представляет собой характеристику денежных потоков фирмы. Она является показателем количества дней, за которые в организации формируются денежные средства, необходимые для того, чтобы погасить дебиторку.
Чем выше значение коэффициента ОДЗ, тем меньше по времени приходится на период между получением денежных средств и отгрузкой. Если организация имеет высокий показатель данного показателя, то это говорит о ее платежеспособности и ликвидности. Кроме коэффициента организация также производит расчет и периода оборота дебиторки. Данный период говорит от том, сколько фирме потребуется для того, чтобы дебиторку обернуть в денежные средства.
Важно!
Период ОДЗ представляет собой отношение длительности периода, за который организация производит анализ к ОДЗ.
Оборачиваемость дебиторской задолженности
Важно!
Коэффициент ОДЗ является показателем того, сколько на один рубль задолженности приходится выручки.
ОДЗ в днях должно показать срок, за который контрагенты компании погашают задолженность, либо среднее время по сбору дебиторки. Расчет коэффициента ОДЗ производится по следующей формуле:
Кодз = ОДср х 365 дн
. / В, где
ОДср – среднее значение остатка по дебиторке, рублей;
В – выручка, либо показатель по продажам в кредит, рублей.
При расчете выручка используется только тогда, когда установить точно суммы продаж по кредитам невозможно.
Чем данный показатель ниже, тем лучше для компании, так как это говорит о ее финансовом состоянии.
Пример расчета периода ОДЗ
В ООО «Континент» установлен период оплаты с момента выставления счета – 30 дней. За расчетный период ООО «Континент» имеет следующие финансовые показатели:
Дебиторская задолженность на начало периода – 585 000 рублей;
Дебиторская задолженность на конец периода – 560 000 рублей;
Выручка от продаж за два месяца расчетного периода составила – 1 100 000 рублей.
Исходя из этих данный произведем расчет среднего срока гашения дебиторки:
((585 000 + 560 000) / 2) / 1 100 000 х 6 / 365 = 572 500 / 18 082 = 31,7 дней.
Для расчета срока погашения дебиторки выручку от продаж умножаем на 6, так как для расчета нужен по выручке показатели только по двум месяцам, а нам нужен годовой.
Полученный показателем сравниваем с установленным периодом отсрочки платежа и делаем вывод, что компания имеет приемлемый период оборачиваемости дебиторской задолженности в 31,7 дней.
ОДЗ представляет собой соотношение показателей выручки, полученной от реализации продукции к среднему показателю по остаткам дебиторской задолженности, учитываемый за конкретный период времени. Рассчитывается данный показатель по следующей формуле:
ОДЗ = В / ((ДЗн + ДЗк) / 2), где
В – выручка;
ДЗн – дебиторская задолженность на начало периода;
ДЗк – дебиторская задолженность на конец периода.
Для того, чтобы проанализировать показатель по ОДЗ, расчет производят на несколько периодов времени. Делается это для того, чтобы можно было определить растет или снижается данный показатель, а соответственно и составить выводы по финансовому состоянию компании на конец года.
Взять данные для этого можно также и из составленного по итогам года баланса компании. Формула для расчета коэффициента ОДЗ по строкам баланса при этом будет следующая:
Кодз = стр. 2110 / ((стр. 1230 на начало + стр. 1230 на конец) / 2)
Срок оборачиваемости дебиторской задолженности
Показатель, отражающий за какой срок происходит оборот дебиторки, относится к тем значениям, которые «говорят» о деловой активности организации. Длительность оборота в днях нужно сопоставить со средним показателем периода отсрочки платежа, предоставляемого покупателям.
Если произошло снижение оборачиваемости, то это будет свидетельствовать о том, что увеличилось число неплатежеспособных покупателей, а также указывать о проблемах в сбыте продукции. Например, показатель срока оборота по дебиторке составляет 50 дней, а предоставляемая компанией для покупателей отсрочка по факту равна 30 дням. Несоответствие этих показателей будет свидетельствовать о том, что довольно часто сроки по оплате контрагентами нарушаются. Если такое положение в компании существует, то это является поводом для корректировки кредитной политики, а также для оптимизации процесса взаимодействия с покупателями. Причем сделать это нужно как можно быстрее.
Управление оборачиваемостью дебиторской задолженности
Важно!
Договор с покупателем на отсрочку платежа является основным инструментом по управлению дебиторской задолженностью.
Помимо клиентов, проанализировать также потребуется и саму дебиторку. Для этого удобнее разбить задолженность по группам, например, по таким показателям как:
- Клиенты, то есть распределить дебиторку по новым, потенциальным, ключевым и имиджевым клиентам;
- Регион – дебиторка распределяется в зависимости от места нахождения офиса, а также по потенциальным регионам;
- Менеджер –распределение дебиторки происходит в зависимости от менеджеров привлекающих новых клиентов, ведущих основных или занимающихся продвижением продукта;
- Допустимый долг – распределение происходит в зависимости от срока.
Выявив при таком анализе «пунктуальных» клиентов, компания может укрепить сложившиеся партнерские отношения, предложив дополнительные скидки или бонусы. Это позволит увеличить в будущем продажи, так как полученная скидка позволит покупателю купить больший объем продукции. Кроме того, такая политика в отношении «пунктуальных» покупателей позволит простимулировать клиентов, которые задерживают оплату. Они смогут сделать вывод, что оплата вовремя – это выгода для их компании.
Недостатки формулы расчета ОДЗ
Однако, искажение действительного результата может произойти даже при использовании верного значения выручки. Это является следствием того, что определение выручки происходит по отгрузке, когда уменьшение ОДЗ происходит при поступлении денежных средств. При отгрузке продукции происходит рост дебиторки и улучшение оборотов только в формуле. Но в реальности сокращение оборачиваемости может не произойти, так как оплата за отгрузку еще не поступила.
Таких неточностей в расчетах избежать можно. Для этого расчет можно делать, используя вместо показателя выручки по отгрузке, сумму поступивших в организацию денежных средств за продукцию поставленную. В этом случае прогноз денежного потока и задолженности будет более точным, даже несмотря на сезонные колебания. Соответственно, организация сможет более точно произвести анализ оборачиваемости дебиторки, а на основании анализа повысить качество планирования.
Для
расчета показателей оборачиваемости
дебиторской задолженности и периода
ее погашения проведем следующие расчеты:
1)Коэффициент
оборачиваемости дебиторской задолженности:
=
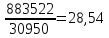

Коэффициент
оборачиваемости дебиторской задолженности
показывает, насколько эффективно
компания организовала работу по сбору
оплаты за свою продукцию.Повышение
данного показателя в динамике может
сигнализировать о снижении числа
неплатежеспособных клиентов, может
быть связан и с переходом компании к
более жесткой политике. Чем выше это
число, тем быстрее дебиторская
задолженность обращается в денежные
средства, и, следовательно, повышается
ликвидность оборотных средств предприятия.
В
2010 году28,54 раз в среднем дебиторская
задолженность превратилась в денежные
средства, т.е. погасилась.
2)
Коэффициент оборачиваемости дебиторской
задолженности в днях (период погашения):
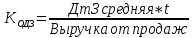 ,
где
t-отчетный
период в днях.
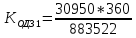 =12,61
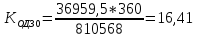
Период
погашения дебиторской задолженности
показывает, сколько раз за период
оборачивается дебиторская задолженность,
и чем ниже этот показатель, тем лучше
для предприятия, и его снижение в динамике
оценивается положительно. У предприятия
ОАО ПК «Вологодский» ситуация благоприятная
и в динамике этот показатель снижается.
За 2010 год период погашения дебиторской
задолженности составил 12,61 день, а за
2009 год 16,41 дней. Таким образом, видно,
что период оборота дебиторской
задолженности в данной организации не
высокий, что, несомненно, стабилизирует
работу организации.
Оборачиваемость
дебиторской задолженности оценивают
совместно с оборачиваемостью кредиторской
задолженности. Благоприятной для
предприятия является ситуация, когда
коэффициент оборачиваемости дебиторской
задолженности больше
коэффициента оборачиваемости кредиторской
задолженности.
Такой подход позволяет сопоставить
условия коммерческого кредитования,
которыми предприятие пользуется у
других фирм, с теми условиями кредитования,
которые предприятие предоставляет
другим предприятиям.
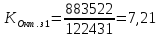

За
2009 год получается неравенство ДтЗ(28,54)
>КтЗ(7,21), а за 2010 год ДтЗ(21,93) >КтЗ(5,6).
Данная ситуация для предприятия
оценивается положительно, так как,
дебиторы своевременно и в полной мере
рассчитываются по своим платежам, что
является условием своевременных и
полных расчетов с кредиторами.
3.4 Влияние периода погашения дебиторской задолженности на продолжительность операционного и финансового цикла организации оао пк «Вологодский» финансового цикла.
Финансовый
цикл – это цикл денежного оборота, то
есть промежуток времени между сроком
платежа по обязательствам перед
поставщиками и поступлением денежных
средств от покупателей – времени, в
течение которого денежные средства
извлечены из оборота.
Существует
также понятие «операционный цикл». Это
период полного оборота суммы оборотных
активов в процессе, которого происходит
смена их отдельных видов. Это промежуток
времени между поступлением сырья и
материалов на предприятие и получением
денежных средств от покупателей.
Продолжительность операционного цикла
представляет собой сумму продолжительности
производственного процесса и периода
погашения дебиторской задолженности.
Продолжительность
производственного процесса – промежуток
времени с момента поступления сырья и
материалов на предприятии до момента
отгрузки готовой продукции.
ОЦ
= Дпп + Ддтз,
где
ОЦ – операционный цикл
Дпп
– продолжительность производственного
процесса
Ддтз
– период оборота или погашения дебиторской
задолженности
Дпп
= Дпз + Днп + Дгп,
где
Дпз – период оборота производственных
запасов
Днп
– период оборота затрат в незавершенном
производстве
Дгп
– период оборота или хранения готовой
продукции
ФЦ
= ОЦ – Дктз,
где
ФЦ – финансовый цикл
Дктз
– период оборота (погашения) кредиторской
задолженности
ФЦ
= Дпп + Ддтз — Дктз
Основываясь
на данные отчетности можно произвести
примерный расчет операционного и
финансового циклов в ОАО ПК «Вологодский»,
то есть на основе упрощенного подхода.
Таблица
11 — Расчет операционного и финансового
циклов в ОАО ПК «Вологодский»
Показатели | Изменения | |||
Выручка | ||||
Продолжительность | ||||
Среднегодовая | ||||
Себестоимость | ||||
Среднегодовая | ||||
Среднегодовая | ||||
Продолжительность | ||||
Период | ||||
Период | ||||
Операционный | ||||
Финансовый | ||||
Анализируя
данные таблицы мы можем пронаблюдать,
как изменился операционный и финансовый
цикл предприятия.
Продолжительность
производственного процесса снизилась
на 2,54 дней, это оценивается положительно.
Данное изменение могло произойтиза
счет того, что период оборота затрат в
незавершенном производстве, период
хранения производственных запасов и
длительность хранения готовой продукции
снизились. В ОАО ПК «Вологодский»
наблюдается в 2010 году снижение
продолжительности операционного цикла
на 6,33 дней, по сравнению с 2009 годом, это
изменение связано со снижением
производственного цикла и снижением
периода погашения дебиторской
задолженности. Данная ситуация
рассматривается как положительная
тенденция. Финансовый цикл увеличился
на 8,07 дней, и составил 7,93 дней, что связано
с уменьшениемпериода погашения
кредиторской задолженности на 14,4 дней.
Увеличение финансового цикла является
отрицательной ситуацией. Так мы видим,
что в 2009 году организация получала
денежные средства от покупателей раньше,
чем расплачивалась с поставщиками, что
и сократило финансовый цикл на тот
период.
Как
следует из приведенных расчетов, на
операционный и финансовый цикл большое
влияние оказывает период погашения
дебиторской и кредиторской задолженности.
Средняя дебиторская задолженность за период:
ДЗ с = (ДЗ н.п. + ДЗ к.п.) / 2
2. Оборачиваемость дебиторской задолженности в днях
ОДЗ (в днях) = Средняя дебиторская задолженность × t
Выручка от продажи
ОДЗ = 360 дней / Оборачиваемость ДЗ в оборотах
Где ОДЗ – оборачиваемость дебиторской задолженности;
t — отчетный период в днях.
3. Доля дебиторской заложенности в общем объеме текущих активов:
У дз = Дебиторская задолженность
Текущие активы × 100%
4. Доля сомнительной дебиторской задолженности в составе дебиторской задолженности:
У сдз =
× 100%
Данный показатель характеризует «качество» дебиторской задолженности – тенденция к росту свидетельствует о снижении ликвидности.
Анализ оборачиваемости дебиторской задолженности следует проводить в сравнении с предыдущим отчетным периодом.
Для повышения точности анализа можно по данным внутреннего учета в дополнение к Пояснениям к бухгалтерскому балансу составить сводную таблицу, в которой дебиторская задолженность классифицируется по срокам образования. Ежемесячное составление такой таблицы позволит иметь четкую картину состояния расчетов с разными дебиторами, своевременно выявить просроченную задолженность.
ЗАДАНИЕ № 21:
Проанализируйте состав, структуру и динамику дебиторской задолженности.
Таблица 21. — Анализ дебиторской задолженности.
Задание № 22:
Проанализируйте оборачиваемость дебиторской задолженности.
Таблица 22. — Анализ оборачиваемости дебиторской задолженности.
Методика анализа кредиторской задолженности аналогична методике анализа дебиторской задолженности.
На основе данных соответствующих таблиц пояснений к бухгалтерскому балансу составляется аналитическая таблица, в которой оценивается динамика кредиторской задолженности, рассчитываются темп роста и отклонение.
Состояние кредиторской задолженности необходимо анализировать в сравнении с дебиторской задолженностью. Их суммы должны быть в равновесии, скорость обращения дебиторской задолженности должна быть выше, а темп прироста меньше, чем у кредиторской задолженности. В случае преобладания суммы дебиторской задолженности и более низкой скорости обращения по сравнению с кредиторской возникает дефицит платежных средств.
ЗАДАНИЕ № 23:
Проанализируйте состав, структуру, динамику и оборачиваемость кредиторской задолженности.
Таблица 23. —
Анализ кредиторской задолженности.
| Показатели | Предыдущий год | Отчетный год | Отклонение (+,-) |
| 1.Кредиторская задолженность, тыс.руб. | |||
| 2.Краткосрочная-всего В т.ч. | |||
| 2.1.Расчеты с поставщиками и подрядчиками % к итогу | |||
| 2.2Векселя к уплате % к итогу | |||
| 2.3.Задолженность перед дочерними и зависимыми обществами % к итогу | |||
| 2.4.Задолженность по оплате труда % к итогу | |||
| 2.5.Задолженность по соц.страхованию и обеспечению % к итогу | |||
| 2.6.Задолженность перед бюджетом % к итогу | |||
| 2.7.Авансы полученные % к итогу | |||
| 2.8.Прочие кредиторы % к итогу. | |||
| 3. .Долгосрочная-всего В т.ч. | |||
| 3.1.Кредиты | |||
| 3.2.Займы |
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
1. Анализ бухгалтерской (финансовой отчетности): учебно-методический комплекс/ Под ред. проф. Л.М. Полковского. – М.: Финансы и статистика, 2008.
2. Анализ финансовой отчетности: учебник /Л.В. Донцова, Н.А. Никифорова. – 7-е изд., перераб. и доп. – М.: Издательство «Дело и сервис», 2009.
3. Кирьянова, З.В. Анализ финансовой отчетности: учебник для бакалавров/ Кирьянова, З.В., Седова, Е.И.- — 2-е изд.; испр. И доп.-М.:Юрайт,2012.-428 с.
4. Пятов, М.Л. Анализ финансовой отчетности: учебное пособие для студентов вузов, обучающихся по направлению «Экономика»/ Пятов, М.Л.-М.: Бухгалтерский учет, 2011.-352 с.
5. Донцова, Л.В.: учебное пособие для студентов вузов, обучающихся по спец. «Бухгалтерский учет, анализ и аудит»/ Донцова, Л.В., Никифорова, Н.А..-7-е изд.; перераб. И доп.-М.: Дело и Сервис,2009.-384 с.
6. Смекалов, П.В. Анализ финансовой отчетности: учебное пособие/Смекалов, П.В., Бадмаева Д.Г., Смолянинов Н.В.-СПб.: Проспект Науки,2009.-472 с.
7. Анализ финансовой отчетности. 2-е изд., исп. и доп. Учебник для бакалавров. Кирьянова З.В., Седова Е.И. 2014, ЭБС ЮРАЙТ: (Электронный ресурс) режим доступа: http://www.urait.ru/
8. Суглобов А.Е., Жарылгасова Б.Т. Анализ финансовой отчетности: учебник. – 2-е изд. – М.: КНОРУС, 2008.
9. Шеремет А.Д., Негашев Е.В. Методика финансового анализа деятельности коммерческих организаций. – М.: ИНФРА – М, 2008.
Приложение 1
БУХГАЛТЕРСКИЙ БАЛАНС
| АКТИВ | Код показателя | На начало отчетного периода | На конец отчетного периода | |
| 1. ВНЕОБОРОТНЫЕ АКТИВЫ Нематериальные активы | ||||
| Основные средства | 33 196 | 35 531 | ||
| Незавершенное строительство | 30 800 | 26 616 | ||
| Доходные вложения в материальные ценности | — | — | ||
| Долгосрочные финансовые вложения | ||||
| Отложенные налоговые активы | — | — | ||
| Прочие внеоборотные активы | — | — | ||
| ИТОГОпо разделу 1 | 64 720 | 62 926 | ||
| 2. ОБОРОТНЫЕ АКТИВЫ Запасы | 1 460 | 2 984 | ||
| в том числе: сырье, материалы и другие аналогичные ценности | 1 353 | 2 908 | ||
| животные на выращивании и откорме | — | |||
| затраты в незавершенном производстве | — | |||
| готовая продукция и товары для перепродажи | ||||
| товары отгруженные | — | — | ||
| расходы будущих периодов | ||||
| прочие запасы и затраты | — | — | ||
| Налог на добавленную стоимость по приобретенным ценностям | ||||
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | — | — | ||
| — | — | |||
| Дебиторская задолженность (платежи по которой ожидаются в течении 12 месяцев после отчетной даты) | 22 316 | 21 775 | ||
| в том числе покупатели и заказчики | 20 911 | 17 146 | ||
| Краткосрочные финансовые вложения | — | |||
| Денежные средства | ||||
| Прочие оборотные активы | — | — | ||
| ИТОГОпо разделу 2 | 24 125 | 25 852 | ||
| БАЛАНС | 88 845 | 88 778 | ||
| ПАССИВ | Код показателя | На начало отчетного периода | На конец отчетного периода | |
| 2. КАПИТАЛ И РЕЗЕРВЫ Уставной капитал | ||||
| Собственные акции, выкупленные у акционеров | (-) | (-) | ||
| Добавочный капитал | 62 832 | 59 827 | ||
| Резервный капитал | ||||
| в том числе: резервы, образованные в соответствии с законодательством | — | — | ||
| резервы, образованные в соответствии с учредительными документами | ||||
| Нераспределенная прибыль (непокорный убыток) | — | |||
| ИТОГОпо разделу 3 | 63 279 | 61 947 | ||
| 4. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты | — | — | ||
| Отложенные налоговые обязательства | — | — | ||
| Прочие долгосрочные обязательства | — | — | ||
| ИТОГОпо разделу 4 | — | — | ||
| 5. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты | — | |||
| Кредиторская задолженность | 24 237 | 26 416 | ||
| в том числе: поставщики и подрядчики | 6 785 | 6 926 | ||
| задолженность перед персоналом организации | ||||
| задолженность перед государственными внебюджетными фондами | ||||
| задолженность по налогам и сборам | 8 913 | 3 075 | ||
| прочие кредиторы | 8 092 | 16 000 | ||
| Задолженность перед участниками (учредителями) по выплате доходов | ||||
| Доходы будущих периодов | ||||
| Резервы предстоящих расходов | — | — | ||
| Прочие краткосрочные обязательства | — | |||
| ИТОГОпо разделу 5 | 23 566 | 26 831 | ||
| БАЛАНС | 88 845 | 88 778 | ||
Срок оборота дебиторской задолженности – это период с момента отгрузки товаров до получения оплаты. Для его оценки используется коэффициент, также показатель можно рассчитать в днях. Чем быстрее долги превращаются в деньги, тем стабильнее экономическое положение фирмы, и тем меньше риск возникновения дефицита ликвидности оборотных средств.
Срок оборота дебиторской задолженности — коэффициент, оценивающий период, в течение которого предприятие получает от своих должников оплату за отгруженные товары или оказанные услуги. Этот показатель нужен для оценки денежных потоков предприятия. Его расчет помогает определить, насколько стабильным является положение фирмы, есть ли средства на оплату кредиторской задолженности и совершение других расчетов.
Иными словами, коэффициент показывает, сколько оборота пришлось на один рубль долга, какая доля от выручки — это задолженность клиентов перед предприятием. Любой компании нужно стремиться к наиболее высокому значению, т.к. чем оно больше, тем быстрее отдаются долги. В идеале задолженность лучше сводить к минимуму, но если это невозможно, нужно наращивать коэффициент в будущих периодах.
Формула
Для расчета показателя используют несколько формул.
Общая формула расчета оборачиваемости дебиторской задолженности для любого периода:
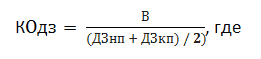
- КОдз — коэффициент оборачиваемости дебиторской задолженности;
- В — выручка (руб.);
- ДЗ кп — дебиторская задолженность на конец периода;
- ДЗ нп — дебиторская задолженность на начало периода.
Формула для расчета периода оборачиваемости в днях:

- Ост дз — средний остаток дебиторской задолженности;
- В — .
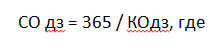
- СО дз — средний остаток дебиторской задолженности;
- 365 — количество дней в году (если рассчитывается на другой период, взять фактическое количество дней).

- 2110 — значение строки 2110;
- 1230 кп — значение строки 1230 на конец периода;
- 230 нп — значение строки 1230 на начало периода.
Важно!
- Выручку необходимо считать на дату отгрузки (оказания услуги).
- Не нужно из суммы выручки убирать НДС и акцизы, т.к. они также содержатся в сумме дебиторки.
Как анализировать показатель
Коэффициент используют для анализа денежных потоков предприятия за несколько периодов. Его сравнивают — был ли рост или падение. Рост значит, что ситуация стала лучше, доля дебиторки снижается. Снижение — напротив, печальный признак. Он сигнализирует об одном: долги клиентов растут.
Оптимальным будет брать данные за предыдущий год и рассчитывать показатель поквартально или помесячно.
Увеличение срока погашения дебиторской задолженности говорит о том, что необходим усиленный контроль над расчетами покупателей во избежание финансовой нестабильности и необходимости в дополнительном финансировании.
Компаниям с ярко выраженной сезонностью особое внимание нужно уделить сравнению значений за аналогичные периоды предыдущих лет, т.к. анализ показателя только в рамках текущего года не позволит составить верное представление о ситуации, которая происходит при максимальном и минимальном спросе на товары / услуги.
Если предприятие предоставляет отсрочку платежа, и срок превышает оборачиваемость дебиторской задолженности в днях, то это ставит под угрозу всю деятельность фирмы, т.к. у компании возможны постоянные проблемы с ликвидностью и кассовые разрывы. В этом случае нужно в экстренном порядке принимать меры по сокращению дебиторки, иначе компании приходится брать деньги из оборотных средств, тем самым понижая результативность своей деятельности.
Чем длиннее период оборачиваемости, тем выше риск непогашения задолженности. Рассчитывать показатель можно по-отдельности в отношении:
- Физических и юридических лиц.
- Типов клиентов (новые, постоянные, ключевые и т.д., на каждом предприятии свои правила распределения клиентов по группам).
- Работы предприятия в целом и отдельных видов продукции / услуг.
- Условий договоров (тарифов, размера отгрузок и т.д.).
- Источников привлечения клиентов.
- Региона нахождения клиента.
- Менеджеров, которые заняты клиентами.
- Сроков задолженности (по договору и факту).
Примеры расчетов
Расчет показателя приведен в таблице ().
Таким образом, средний срок оборота дебиторской задолженности за 2017 год составил 39 дней. Быстрее всего деньги от клиентов приходили в 1 квартале — 37,5 дней. Дольше всего долги возвращали во 2 квартале — 45 дней. Но к концу года показатель выровнялся и стал меньше среднего — это хороший знак.
Резюме
Чтобы предприятие не испытывало нехватку оборотных средств, необходимо своевременно получать деньги от клиентов за отгруженные товары или услуги (не допускать просрочек) и сокращать период погашения дебиторской задолженности. В противном случае у компании могут появиться сложности с платежеспособностью, а это уже наложит отпечаток на деятельность фирмы в целом и в будущем периоде повлечет убытки.
Проведем анализ оборачиваемости дебиторской задолженности по
данным бухгалтерского и управленческого учета условного предприятия (табл. 1).
Таблица 1. Исходные данные
Рассчитаем показатели, характеризующие оборачиваемость
дебиторской задолженности (табл. 2).
Таблица 2. Оборачиваемость дебиторской задолженности предприятия
Коэффициент оборачиваемости дебиторской задолженности
неуклонно растет, что является положительным фактором и говорит об
улучшении расчетов и организации работы с дебиторами анализируемого
предприятия. Соответственно, уменьшается срок погашения дебиторской
задолженности, т.е. время, в течение которого предприятие ожидает
деньги за предоставленные товары, работу или услуги.
Доля задолженности потребителей в оборотных активах и срок ее
погашения свидетельствует о том, что организация ведет агрессивный тип
кредитной политики (доля в оборотных активах — более 50%,
срок погашения дебиторской задолженности — более 95 дней, по
характеристике типов кредитной политики Коласса) .
Уровень управления дебиторской задолженностью
характеризует коэффициент соотношения темпа роста дебиторской
задолженности к темпу роста выручки предприятия. На анализируемом
предприятии значение показателя возросло с 0,87 до 0,94, что
свидетельствует о неудовлетворительном состоянии системы
управления дебиторской задолженностью , однако следует отметить
наметившуюся тенденцию по улучшению показателя в 2014 году по сравнению с 2013 годом.
Таблица 3. Оценка соотношения темпа роста дебиторской
задолженности и темпа роста выручки
Реальное представление о погашении счетов дебиторов дает
взвешенное старение дебиторской задолженности (табл. 4).
Таблица 4. Структура дебиторской задолженности по срокам образования на 31.12.2014
| Срок образования задолженности, дн. | Удельный вес, % | Взвешенное старение счетов, дн. | |
|---|---|---|---|
| 0 — 60 | 356,0 | 6,0% | 0 |
| 61 — 120 | 231,0 | 3,9% | 2 |
| 121 — 180 | 245,0 | 4,1% | 5 |
| 181 — 360 | 3 552,0 | 59,9% | 108 |
| 361 — 720 | 1 005,0 | 16,9% | 61 |
| Свыше 721 | 545,0 | 9,2% | 66 |
| Всего | 5 934,0 | 100,0% | 242 |
Поскольку предприятие предоставляет отсрочку платежей в
течение двух месяцев, для периода 0-60 дн. взвешенное старение счетов
рассчитывать не имеет смысла. Анализ данных табл. 4 показывает, что
из-за просроченной дебиторской задолженности средний реальный срок
оплаты счетов дебиторами больше установленного на 182 дн. (242 дн. — 60
дн.) Наибольшее влияние на общую продолжительность периода оборота
дебиторской задолженности оказывает период 180-360 дн., а именно 108
дн. Необходимо обратить внимание на задолженность со сроками
образования более 12 месяцев, удельный вес данной задолженности
составляет 26,1% в структуре общей задолженности.
Более совершенным методом оценки качества и контроля за
дебиторской задолженностью является реестр дебиторской задолженности по
срокам образования (табл. 5). Он более информативен, чем просто расчет
среднего срока погашения задолженности.
Таблица 5. Реестр дебиторской задолженности по срокам образования
| Дебитор | 0 — 60 дн. | 61 — 120 дн. | 121 — 180 дн. | Свыше 181 дн. | Всего | Доля, % |
|---|---|---|---|---|---|---|
| Фирма «А» | 0,0 | 68,0 | 35,0 | 3 632,0 | 3 735,0 | 64,0% |
| Фирма «Б» | 55,0 | 65,0 | 1 135,0 | 1 255,0 | 21,5% | |
| Фирма «В» | 265,0 | 98,0 | 201,0 | 192,0 | 756,0 | 13,0% |
| Прочие дебиторы | 36,0 | 0,0 | 9,0 | 43,0 | 88,0 | 1,5% |
| Всего | 356,0 | 231,0 | 245,0 | 5 002,0 | 5 834,0 | 100,0% |
| Доля, % | 6,1% | 4,0% | 4,2% | 85,7% | 100,0% |
Из анализа данных табл. 5 видно, что только 6,1% задолженности
является текущей, остальные 93,9% — просроченной, в составе
которой почти 85,7% составляет задолженность со сроками образования
свыше 180 дн.
Высокий удельный вес просроченной дебиторской задолженности
сигнализирует о низком качестве дебиторской задолженности, что, в свою
очередь, приводит к проблеме ее низкой ликвидности. Особое внимание
стоит обратить на фирму «А», вся задолженность
которой является просроченной и на ее счете сконцентрировано почти
64,0% от всей суммы дебиторской задолженности.
Таким образом, возникает необходимость прогнозирования
безнадежной дебиторской задолженности (табл. 6).
Зависимость безнадежных долгов от продолжительности периода
находится в прямой зависимости и составляет: задолженность со сроком
погашения до 30 дней около 4% относится к разряду безнадежной; 31-60
дней — 10%; 61-90 дней — 17%; 91-120 дней-26%; при дальнейшем
увеличении срока погашения на очередные 30 дней доля безнадежных долгов
повышается на 3-4%.
Таблица 6. Прогнозирование безнадежной дебиторской задолженности
| Срок задолженности, дн. | Сумма задолженности, тыс. руб. | Вероятность безнадежных долгов | Сумма безнадежных долгов, тыс. руб. | Реальная величина задолженности, тыс. руб. |
|---|---|---|---|---|
| 0 — 60 | 356,0 | 10,0% | 35,6 | 320,4 |
| 61 — 120 | 231,0 | 17,0% | 39,3 | 191,7 |
| 121 — 180 | 245,0 | 26,0% | 63,7 | 181,3 |
| 181 — 360 | 3 552,0 | 32,0% | 1 136,6 | 2 415,4 |
| 361 — 720 | 1 005,0 | 50,0% | 502,5 | 502,5 |
| Свыше 721 | 545,0 | 86,0% | 468,7 | 76,3 |
| Всего | 5 934,0 | 37,9% | 2 246,4 | 3 687,6 |
Наибольшую сумму безнадежных долгов составляют долги со сроком
задолженности 180-360 дн., они составили 1136,6 тыс. руб.
Учитывая, что предприятие предоставляет отсрочку покупателям
не более 60 дн., сложившуюся ситуацию на предприятии, несмотря на рост
показателя оборачиваемости дебиторской задолженности, можно назвать
кризисной и крайне неблагоприятной. Проведенные
расчеты позволяют сделать вывод о том, что компания не получит 2246,4
тыс. руб., или 37,9% дебиторской задолженности. На эту сумму должен
быть сформирован резерв по сомнительным долгам.
Литература:
- Коласс Б. Управление финансовой деятельностью предприятия /
Пер. с франц. М.: Финансы, ЮНИТИ, 1997. - Ковалев В.В. Введение в финансовый менеджмент. М.: Финансы
и статистика, 2004
| Читайте: |
|---|