- Отчисления: расчет в ПФР для ИП в 2017 году
- Как рассчитать страховые взносы от зарплаты сотрудников предприятия
- Калькулятор взносов ИП 2019
- Справка: как рассчитать сумму страховых взносов с помощью калькулятора
- Расчет суммы страховых взносов обязательного платежа (с дохода, не превышающего 300 000 руб. в год)
- Расчет суммы страховых взносов от дохода, превышающего 300 000 руб. в год (кроме глав крестьянско-фермерских хозяйств) ***
- Всего
- Страховые взносы с 2018 года
- Расчет страховых взносов в ПФР и ФФОМС до 2017 года
- Порядок расчета страховых взносов за неполный год
- История размеров страховых взносов
- Страховые взносы и уменьшение налога УСН
- Ответственность за неуплату страховых взносов
- Фиксированный платеж ИП-2018: взносы на ОМС
- Фиксированные платежи ИП в 2018 году: взносы на ОПС
- Взносы ИП: 1%-ный взнос
- Фиксированные платежи ИП: КБК
Важное нововведение в области страховых перечислений – это передача ФНС функций контроля сборов (кроме взносов по травматизму и несчастным случаям на производстве, оставленных в ведении ФСС), но речь в публикации пойдет о том, как рассчитать страховые взносы в 2017 году.
Бизнесмены и компании по-прежнему уплачивают взносы по пенсионному, медицинскому и социальному страхованию.
Контролирование полноты сбора отчислений ФНС не означает упразднение расчетов с Пенсионным фондом, поскольку рассчитываются именное пенсионные взносы по ранее установленным тарифам , лишь перечисление теперь будет производиться в ФНС по другим КБК . Увеличение же сумм взносов, уплачиваемых ИП, обусловлено повышением МРОТ , лежащим в основе расчета фиксированных сумм .
Отчисления: расчет в ПФР для ИП в 2017 году
Законодательно установленный размер МРОТ на текущий год – 7500 руб. Формула расчета страховых взносов осталась неизменной:
Для ПФР = 12 МРОТ х 26% = 12 х 7500 х 26/100 = 23 400 руб.;
Для ФОМС = 12 МРОТ х 5,1% = 12 х 7500 х 5,1/100 = 4590 руб.
Итак, общая минимальная фиксированная сумма отчислений ИП за себя при доходе за год в пределах 300 тыс. руб. составляет 27 990 руб. Для бизнесменов, ведущих бизнес не целый год, сумма отчислений пересчитывается пропорционально отработанному в качестве предпринимателя времени.
Остались без изменений и правила расчета дополнительных отчислений, если годовая доходность бизнеса превышает трехсоттысячный порог – 1% от суммы превышения. Действительны и ограничения по пенсионным отчислениям. В 2017 году «потолок» составит 187 200 руб. Он рассчитывается по формуле: 8 МРОТ х 12 х 26%.
На медстрахование бизнесмен отчисляет 4590 руб. независимо от величины получаемых доходов. Бизнесмен вправе выбрать, отчислять ему на страхование по временной нетрудоспособности и материнству деньги или не отчислять, но делать взносы в ФСС по травматизму и производственным несчастным случаям ИП за себя не может.
Не изменились и сроки уплаты взносов: фиксированные суммы должны быть внесены до конца отчетного года, дополнительно начисленные — до 1-го апреля следующего года.
Пример расчета страховых взносов ИП, работающего в «одно лицо»
Доход ИП Иванов О.М. за 2017 – 850 тыс. руб.
Расчет взносов в ПФР для ИП: фиксированный взнос: 23 400 + 4590 = 27 990 руб. Перечислить сумму бизнесмен обязан до окончания года.
Расчет страховых взносов ИП с дохода, превысившего установленный предел:
((850 000 – 300 000) * 1%) = 5 500 руб. (должен быть внесен до 01.04.2018).
Всего отчисления ИП Иванов О.М. составят:
27 990 + 5 500 = 33 490 руб.
Как рассчитать страховые взносы от зарплаты сотрудников предприятия
Остались на прежнем уровне размеры тарифов взносов и для предприятий – 30% от ФОТ (22% – в ПФР, 5,1% – в ФОМС, 2,9% – в ФСС). Постановлением Правительства РФ от 29.11.2016 № 1255 утверждена предельная база (ФОТ) для расчета отчислений:
В ПФР – 876 тыс. руб.;
В ФСС – 755 тыс. руб.
При превышении сумм, выплаченных каждому сотруднику с начала года, отчисления производятся по пониженным тарифам. Расчет взносов в ПФР с выплат, превышающих установленный предел – 10% в ПФР, в ФСС – 0%. Взносы в ФОМС исчисляются независимо от размера выплат.
Существуют категории плательщиков, занимающиеся определенными видами деятельности, для которых ставки отчислений законодательно снижены. Пункты 4-10 ст. 427 НК РФ дают подробное описание условий и требований к предприятиям, имеющих право на применение подобных льгот .
Пример расчета страховых взносов в ПФР в предприятиях
Организация, не имеющая отношения к плательщикам-льготникам, за 9 мес. 2017 выплатила работнику Петрову И.И. заработную плату в сумме 640 тыс. руб., в т.ч. оклад – 600 тыс. руб., материальная помощь – 4 тыс. руб., оплата больничного –36 тыс. руб.
При расчете взносов бухгалтеру необходимо учесть, что не на все выплаты начисляются страховые взносы. Материальная помощь и пособие по больничному листу не входят в налоговую базу, поэтому взносы начисляются на сумму 600 тыс. руб. (640 000 – 4000 – 36 000).
Таким образом, взносы в ПФР составят 132 тыс. руб. (600 000 х 22/100), в ФОМС – 30,6 тыс. руб. (600 000 х 5,1 / 100), в ФСС – 17,4 тыс. руб. (600 000 х 2,9/100).
Заметим, что перечислять взносы работодатель обязан ежемесячно и в установленные сроки – до 15-го числа следующего месяца. Кроме того, в ПФР он обязан подавать информацию о начисленном ФОТ и рассчитанной величине отчислений и форму СЗВ-М . При выявлении ошибки в определении налоговой базы, законодателями разрешено представлять уточненный расчет в ПФР.
Денис Юрин
Калькулятор страховых взносов ИП — это онлайн-инструмент, который позволит быстро рассчитать необходимую сумму взносов ИП к уплате. Он учитывает и фиксированный платеж, и дополнительный (при превышении лимита дохода).
Как рассчитать страховые взносы ИП? Этот вопрос, казалось бы, полностью урегулированный Налоговым кодексом, вызывает массу недоумений и непоняток. Во-первых, потому что НК РФ, как и любой другой нормативный документ, написан трудным для восприятия бюрократическим языком. Во-вторых, потому что не каждый способен воспроизвести в домашнем расчете все необходимые условия и ничего не забыть.
Формула расчета страховых взносов, в принципе, очень несложная:
Размер взносов = Фиксированный взнос + 1 % от суммы дохода свыше 300 000 рублей.
Расчет страховых взносов ИП по фиксированному тарифу на 2017, 2018 и 2019 годы будет таким:
Но с нашим калькулятором вы можете не делать расчет страховых взносов в ПФР, ФОМС и налоговую вручную. Он поможет вам с этим! А если не хотите самостоятельно заниматься расчетами, вам поможет программа ,
которая сама рассчитает ваши взносы, налоги и поможет сдать отчетность в контролирующие органы.
Калькулятор взносов ИП 2019
Укажите год:
2019
2018
2017
2016
Начало деятельности ИП
в выбранном году:
Конец деятельности ИП
в выбранном году:
Общий доход ИП за год
(в рублях):
Справка: как рассчитать сумму страховых взносов с помощью калькулятора
Шаг 1.
Выберите год, за который будем считать. Калькулятор предлагает сегодня 4 года на выбор — от 2016 до 2019.
Шаг 2.
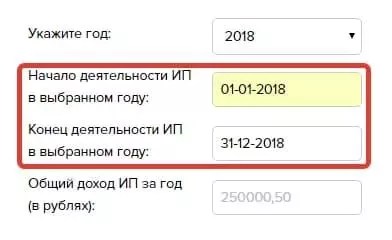
Выберите дату начала и конца работы ИП в этом году.
ВАЖНО!
В этом месте нужно рассказать калькулятору, сколько времени в выбранном году вы вели деятельность как ИП. Дело в том, что размер фиксированных выплат зависит от того, сколько полных и неполных месяцев гражданин фактически был индивидуальным предпринимателем.
Поэтому чтобы в результате вычислений и с Фондом медицинского страхования (не говоря о налоговом органе) были корректными, даты указывайте так:
- если вы работали ИП полный год, то первая дата должна быть 1 января, а последняя — 31 декабря;
- если вы зарегистрировали ИП в выбранном году и работали до самого его конца, то первая дата должна совпадать с днем регистрации ИП, а последняя — 31 декабря;
- если вы работали ИП с начала года, но потом его в этом же году закрыли, то первой датой ставьте 1 января, а второй — день снятия с учета в качестве индивидуального предпринимателя.
Шаг 3.
Напишите ваш общий доход за год.
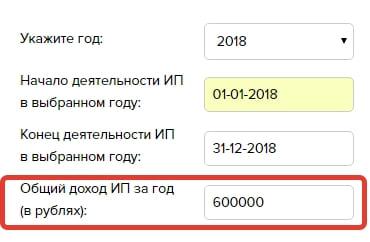
Если вы хотите получить максимально точный расчет взносов в ПФР для ИП и в ОМС, то сумму нужно указывать тоже точную. В формуле вычисление идет в том числе исходя из суммы дохода, а это значит, что любые недоучтенные 100 рублей приведут к ошибке.
Получаем результат — вот наш пример расчета:

В таблице вы увидите полную по платежам ИП:
- расчет ПФР для ИП за выбранный год;
- расчет ОМС для ИП за выбранный год;
- сумму, которую нужно заплатить от дохода, превышающего 300 000 рублей в год. Если же сумма ниже 300 000, то платится только фиксированная сумма.
В нашем случае мы сделали модельный расчет страховых взносов в 2019 году (пример). В нем хорошо видно, что и как будет посчитано с заданными условиями.
Мы надеемся, что разработанный нашим сайтом калькулятор взносов ИП не только все посчитает для вашего бизнеса, но и даст теоретическую основу, чтобы вы понимали, как рассчитать взносы в ПФР и ОМС. Это знание наверняка вам пригодится, ведь кто предупрежден — тот вооружен!
Расчет суммы страховых взносов обязательного платежа | ||
| Период осуществления деятельности в текущем расчетном году: * | Начало 01 02 03 04 05 06 07 08 09 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 . янв фев мар апр май июн июл авг сен окт ноя дек | Окончание 01 02 03 04 05 06 07 08 09 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 . янв фев мар апр май июн июл авг сен окт ноя дек |
| Страховые взносы | КБК | Сумма, подлежащая уплате до 31.12 текущего года ** |
| На ОПС на страховую часть | 392 1 02 02140 06 1000 160 | |
| На ОМС | 392 1 02 02101 08 1011 160 | |
Расчет суммы страховых взносов от дохода, превышающего 300 000 руб. в год | ||
| Страховые взносы | КБК | Сумма, подлежащая уплате до 01.04 следующего года ** |
| На ОПС на страховую часть | 392 1 02 02140 06 1000 160 | |
Всего | ||
* в случае осуществления деятельности весь расчетный период за «начало деятельности» следует принять 1 января, за «окончание деятельности» 31 декабря соответствующего года
** или не позднее 15 календарных дней с даты исключения из ЕГРИП
*** в случае, если величина дохода плательщика страховых взносов за расчетный период превышает 300 000 рублей он обязан уплатить плюс 1,0 процента от суммы дохода, превышающего 300 000 рублей за расчетный период
Взносы ИП «за себя» онлайн
— расчет платежей страховых взносов (ОПС и ОМС) в фиксированных размерах для ИП.
Результат
будет получен при нажатии кнопки «Расчет» или клавиши «Enter» в ячейке ввода.
ИП, применяющие режим налогообложения «УСН (Доходы)», могут уменьшить налог: на сумму фиксированного взноса ИП, страховых взносов на работников (только на ОПС) и сумму больничных пособий. Эти вычеты можно сделать только из того что уплачено на ОПС до уплаты налога. При этом сумма налога (авансовых платежей по налогу) не может быть уменьшена более чем на 50%(до 2012 г.). Платеж за год может быть использован: за 1 квартал — не более 1/4, за полугодие — не более 1/2, за 9 месяцев — не более 3/4 годовой суммы взносов, за год — всю сумму страховых взносов ИП. С 2012 года ИП не производящие выплат другим физическим лицам(не работодатели), могут уменьшить налог «УСН -доходы» на всю сумму фиксированных страховых взносов(т.е. 100%) уплачиваемых «за себя» (Калькулятор налога УСН Д6%).
ИП, применяющие режим налогообложения «УСН (Доходы, уменьшенные на величину расходов)», уменьшать налог не могут, но могут учесть платежи в составе расходов (Калькулятор налога УСН ДиР).
С 2012 года индивидуальные предприниматели, нотариусы и адвокаты отчетность в ПФР не сдают. По итогам года в налоговую инспекцию должна быть сдана декларация о доходах в соответствии с выбранным режимом налогообложения. Если информация о доходах предпринимателя у ФНС будет отсутствовать в связи с непредставлением им отчетности, ПФР обязана взыскать взносы по максимальному тарифу исходя из 8 МРОТ.
Работодателям
— программа LS · ПУ-ПФР_РСВ-1_4-ФСС_2-НДФЛ (автоматизацированное заполнение форм отчетности по работникам в ПФР, ФСС и ФНС).
Индивидуальные предприниматели (ИП) обязаны ежегодно перечислять фиксированные страховые взносы в ПФР (Пенсионный фонд России) и ФФОМС (Федеральный фонд обязательного медицинского страхования).
Страховые взносы с 2018 года
Начиная с 2018 года размер страховых взносов более не зависит от МРОТ. Теперь это фиксированные значения, установленные законодательством на 2018, 2019 и 2020 годы:
| 2018 | 2019 | 2020 | |
|---|---|---|---|
| ПФР | 26 545 р. | 29 354 р. | 32 448 р. |
| ФФОМС | 5840 р. | 6884 р. | 8426 р. |
| Всего | 32 385 р. | 36 238 р. | 40 874 р. |
Если годовой доход превышает 300 000 руб., то в ПФР необходимо заплатить ещё 1% от суммы превышения, как и прежде. Здесь ничего не изменилось. Взносы в ФФОМС не зависят от дохода.
Максимальную сумму взносов теперь тоже считают по-новому. Это теперь тоже фиксированная величина и на 2018 год она равна 212 360 рублей.
Срок уплаты фиксированных взносов не изменился — их нужно заплатить до 31 декабря текущего года. Однако изменился срок уплаты дополнительного 1%. Теперь эту часть взносов необходимо заплатить до 1 июля, а не до 1 апреля, как раньше.
Расчет страховых взносов в ПФР и ФФОМС до 2017 года
- Сумма взноса в ПФР = МРОТ * 12 * 26 %
- Сумма взноса в ФОМС = МРОТ * 12 * 5.1 %
где МРОТ (Минимальный Размер Оплаты Труда) c 01.07.2017 года установлен в размере 7800
рублей.
Обратите внимание, что при расчете суммы страховых взносов используется МРОТ, который был установлен на 1 января текущего года несмотря на его изменения в течение года.
Таким образом, сумма фиксированных страховых взносов в 2017 году равна 27 990
руб.
Также, начиная с 2014 года при получении дохода свыше 300 000 рублей за год, ИП обязан оплатить 1% в ПФР от суммы, превышающей 300000 рублей. Например, при получении дохода 400 000 рублей, 1% нужно заплатить с суммы 400 000 — 300 000 = 100 000 руб., получаем 1 000 руб.
При этом сумма взносов в пенсионный фонд не будет превышать
(8 * МРОТ * 12 * 26%). В 2017 году это
187 200 руб., в 2016 году — 154 851,84 руб.
Порядок расчета страховых взносов за неполный год
При уплате страхового взноса за неполный год (при начале предпринимательской деятельности не с начала года либо при прекращении деятельности) размер взноса соответственно уменьшается пропорционально календарным дням. При этом день регистрации или день прекращения деятельности включать НУЖНО.
История размеров страховых взносов
| Год | Сумма, руб. |
|---|---|
| 2018 | 32 385,00 (+1% от дохода с суммы свыше 300 000 руб.) |
| 2017 | 27 990,00 (+1% от дохода с суммы свыше 300 000 руб.) |
| 2016 | 23 153,33 (+1% от дохода с суммы свыше 300 000 руб.) |
| 2015 | 22 261,38 (+1% от дохода с суммы свыше 300 000 руб.) |
| 2014 | 20 727,53 (+1% от дохода с суммы свыше 300 000 руб.) |
| 2013 | 35 664,66 |
| 2012 | 17 208,25 |
| 2011 | 16 159,56 |
| 2010 | 12 002,76 |
| 2009 | 7 274,4 |
| 2008 | 3 864 |
Страховые взносы и уменьшение налога УСН
Индивидуальный предприниматель, выбравший УСН (упрощенка) и режим налогообложения «доходы» может уменьшить величину подоходного налога на сумму уплаченных страховых взносов. ИП без сотрудников могут уменьшить налог на 100%, с сотрудниками — на 50%.
Уменьшению поддаются как налог за год, так и поквартальные авансовые платежи. Для уменьшения авансовых платежей необходимо оплачивать страховые взносы так же поквартально частями.
В случае, если выбран объект налогообложения «доходы, уменьшенные на величину расходов», то уплаченные страховые взносы можно включить в состав расходов.
Ответственность за неуплату страховых взносов
За просрочку при уплате страховых взносов начисляются пени в размере 1/300 ставки рефинансирования ЦБ РФ за каждый календарный день просрочки (п.6 ст. 25 закона 212-ФЗ)
За неуплату или неполную уплату предусмотрен штраф в размере 20% от неуплаченной суммы или 40% при наличии умысла (ст. 47 закона 212-ФЗ).
С должника имеют право принудительно взыскать неуплаченные суммы страховых взносов вместе с пенями и штрафами.
С 2018 года меняется порядок определения размера фиксированного платежа ИП — теперь этот размер не будет привязан к МРОТ.
Напомним, что ИП должны уплачивать за себя взнос на ОМС и взнос на ОПС.
Суммы фиксированных взносов ИП .
Подробнее об уплате фиксированных взносов ИП 2019 читайте .
Фиксированный платеж ИП-2018: взносы на ОМС
Размер фиксированного платежа ИП в 2018 году по взносам на обязательное медицинское страхование составляет 5840 руб.
(пп. 2 п. 1 ст. 430 НК РФ (в ред., действ. с 01.01.2018)).
Подробнее о взносах на ОМС ИП за себя вы можете прочитать в нашем .
Фиксированные платежи ИП в 2018 году: взносы на ОПС
Абсолютно все ИП, независимо от размера полученного в 2018 году дохода, должны перечислить взнос на ОПС за себя в размере 26545 руб.
().
Взносы ИП: 1%-ный взнос
Если годовой доход ИП превысит 300000 руб., то предприниматель должен перечислить в бюджет, помимо фиксированного взноса на ОПС, взнос на обязательное пенсионное страхование в размере 1% от суммы дохода, превышающей 300 тыс. руб.
При этом Налоговым кодексом установлена максимальная сумма взносов на ОПС за себя (фиксированный взнос + 1%-ый взнос), которую ИП должен перечислить за год (пп. 1 п. 1 ст. 430 НК РФ (в ред., действ. с 01.01.2018)). Так, общая сумма взносов на ОПС за себя не может превышать восьмикратного фиксированного размера страховых взносов, установленного на определенный год. То есть максимальный размер взносов на ОПС, который должен уплатить ИП за 2018 год, составляет 212360 руб. (26545 руб. х 8), а максимальный размер 1%-ного взноса — 185815 руб.
(212360 руб. (общий максимальный размер взносов на ОПС ИП за себя за 2018 год) — 26545 руб. (фиксированный взнос на ОПС за 2018 год)).
Обратите внимание, что с 2018 года крайний срок уплаты 1%-ных взносов перенесен с 1 апреля на 1 июля.
При нарушении срока уплаты взносов ИП будут начислены пени (ст. 75 НК РФ).
Проверить правильность расчета пеней, произведенного налоговиками, можно при помощи на нашем сайте.
Фиксированные платежи ИП: КБК
При уплате в 2018 году взносов за себя ИП должны указывать в платежном поручении следующие КБК.