- Исключения из правил хранения документов
- Сколько лет хранить документы по налогам и бухучету
- Таблица: сроки хранения бухгалтерских и налоговых документов
- Как долго хранить кадровые документы
- Хранение документов в электронном виде
- Как считать сроки хранения документов
- Что делать с бухгалтерскими документами, если истек срок хранения
- Как уничтожить старые бумаги
- Ответственность за нарушение сроков хранения
- Документы, документы…
- Хочу — не хочу
- На кого распространяется?
- Закон под номером 129
- Храним по правилам
- Создание и хранение: все по правилам
- Подходим к делу с умом
- Особенности хранения некоторых типов документации
- На что еще обратить внимание?
- Особенности документооборота
- Особенности хранения дел
- На что еще обратить внимание?
- Некоторые особенности
- Сколько лет хранить бухгалтерскую документацию
- Сроки хранения КАДРОВОЙ документации
- Началом срока хранения документов
- В случае утери документов, налогоплательщик обязан их восстановить за четыре предшествующих года
- Как восстановить утерянный документ
- Сколько лет надо хранить первичку, которая подтверждает убыток в декларации по налогу на прибыль
- СРОКИ ХРАНЕНИЯ РАЗНЫХ ДОКУМЕНТОВ (таблица)
- Организация и правила хранения бухгалтерских и иных документов
- Бухгалтерские документы организация вправе хранить в электронной форме
- Уничтожение документов
- Организация может уничтожить документы следующими способами
- Штрафы и Ответственность за нарушение правил и сроков хранения документов
- Популярное:
- Дарение квартир нерезидентом резиденту в россии Дарение квартиры между близкими родственниками нерезиденту
- Новое
- Банковская выписка Как разносить банковские выписки в 1с 8
- Как рассчитывается «Налог на роскошь
- Льготы по налогу на имущество организаций
- Торговая стратегия ADX и RSI
В основном, хранящиеся документы нужны для проверяющих инстанций. Чтобы ответить на вопрос, сколько нужно хранить бумаги, следует заглянуть в законодательство, регулирующее работу с каждым из ведомств, для которого формируются корпоративные архивы. Как долго хранить документы для налоговой инспекции, можно узнать в пункте 4 статьи 89 НК РФ, там сказано: «в рамках выездной налоговой проверки может быть проверен период, не превышающий трех календарных лет, предшествующих году, в котором вынесено решение о проведении проверки». Вот вроде бы и нашли ответ: документы храним всего за три года. Кстати, в статье 196 ГК РФ указан аналогичный период, за который могут потребоваться бумаги: «Общий срок исковой давности устанавливается в три года».
В основном, хранящиеся документы нужны для проверяющих инстанций. Чтобы ответить на вопрос, сколько нужно хранить бумаги, следует заглянуть в законодательство, регулирующее работу с каждым из ведомств, для которого формируются корпоративные архивы.
Но не все так просто. Вернемся обратно к налоговому кодексу: в подпункте 8 пункта 1 статьи 23 черным по белому написано, что налогоплательщики обязаны «в течение четырех лет обеспечивать сохранность данных бухгалтерского и налогового учета и других бумаг, необходимых для исчисления и уплаты налогов, в том числе документов, подтверждающих получение доходов, осуществление расходов (для организаций и индивидуальных предпринимателей), а также уплату (удержание) налогов». Другими словами, к тем, уже озвученным, годам, в течение которых нужно вести архив, прибавляем еще один. Кстати, аналогичное требование установлено и к налоговым агентам, коими зачастую выступают работодатели (пп. 5 п. 3 ст. 24 НК РФ).
Обратимся к «новому завету» для бухгалтеров, а именно к статье 29 402-ФЗ: там нам предписывается хранить документы и электронные базы не менее пяти лет, а также дается отсылка к Федеральному закону от 22 ноября 2004 года № 125-ФЗ (ред. от 27.07.2010 г.) «Об архивном деле в Российской Федерации».
Как уже отмечалось, компании обязаны вести архив не только для налоговиков, но и для других ведомств. Дольше всего хранить бумаги нужно для ФСС. Этот вывод вытекает из подпункта 6 пункта 2 статьи 28 Федерального закона от 24 июля 2009 года № 212-ФЗ, который обязывает «обеспечивать в течение шести лет сохранность документов, подтверждающих исчисление и уплату сумм страховых взносов».
Исключения из правил хранения документов
Законодательство предусматривает исключения из общих правил хранения бумаг.
Наименование документа | Срок хранения | Основания |
Документы на приобретение ОС | Дополнительно 4 года после списания ОС | Пп. 8 п. 1 ст. 23 и ст. 252 НК РФ Письма Минфина РФ 26.04.2011 г. № 03-03-06/1/270, от 15.09.2005 г. № 03-03-02/84 |
Документы, подтверждающие понесенный убыток | Пока убыток уменьшает налоговую базу (максимум 10 лет) и 4 года после | Пп. 8 п. 1 ст. 23 и п. 2, 4 ст. 283 НК РФ, п. 5 ст. 346.6 НК РФ — для плательщиков сельхозналога, п. 5 ст. 346.6 НК РФ — для УСН Письма Минфина РФ от 23.04.2009 г. № 03-03-06/1/276, от 03.04.2007 г. № 03-03-06/1/206 Если ранее проводилась налоговая проверка, то документы по данному убытку можно не хранить, определение ВАС РФ от 06.06.2008 г. № 6899/08. |
Документы, по списанной дебиторской задолженности | 4 года с момента списания | Пп. 8 п. 1 ст. 23 и пп. 2 п. 2 ст. 265 НК РФ |
Годовая бухгалтерская отчетность | Перечень типовых управленческих архивных документов, образующихся в процессе деятельности государственных органов, органов местного самоуправления и организаций, с указанием сроков хранения, утвержденных приказом Минкультуры России от 25.08.2010 г. | |
Счета-фактуры, книги покупок и продаж | 4 года с даты последний записи | П. 13 и 15 Правил ведения журнала учета полученных и выставленных счетов-фактур, применяемых при расчетах по налогу на добавленную стоимость |
Светлана Щепетильникова, эксперт журнала «Расчет»
В статье найдете готовую таблицу по срокам хранения бухгалтерских, налоговых и других документов в организации. Если уничтожите бумаги раньше, грозят штрафы и доначисления.
Есть документы, которые учреждение должно хранить постоянно, например учетную политику. Таблица со сроками хранения, поможет определить какие бумаги можно выбросить. Ведь сроки у всех разные. Если ошибетесь со сроком и уничтожите архив раньше, то учреждение оштрафуют.
Сколько лет хранить документы по налогам и бухучету
Срок хранения документов бухгалтерского учета и прочих дел, образующихся в ходе хозяйственной деятельности любого экономического субъекта, определяется на законодательном уровне.
Продолжительность хранения регламентирована в следующих законодательных актах:
- Налоговый Кодекс РФ;
- ФЗ «О бухгалтерском учете» от 12.2011 года за № 402-ФЗ (далее – ФЗ № 402);
- ФЗ « Об архивном деле в РФ» от 22.10.2004 года за № 125- ФЗ (далее ФЗ № 125).
- Перечень типовых управленческих документов, утвержденный Приказом Минкультуры от 25.08.2010 года за № 558 (далее – Перечень).
Согласно этим нормативным актам большая часть налоговых и бухгалтерских бумаг хранится в течение 5 лет с момента завершения их действия.
Могут устанавливаться иные временные рамки, продолжительность которых больше или меньше 5 лет:
- 1 год – для месячной отчетности;
- 3 года – для квартальных отчетов о поступлении валютных средств и платежах;
- 4 года – для счетов-фактур;
- 10 лет – договора, акты о продаже движимого имущества.
- 15 лет – иски, судебные решения и приказы.
- 25 лет или постоянно – уставные документы.
ФЗ № 402 и Перечень устанавливают конкретные сроки хранения бухгалтерских документов в организации. Таблица, приведенная в предыдущем разделе, регламентирует их для каждого наименования (группы) в отдельности.
Росархив подготовил проект изменений с новыми сроками хранения документов. Если проект примут, сроки изменятся:
Важно подготовиться к поправкам заранее. Ведь если вы раньше времени уничтожите документ и не сможете предъявить его инспектору, получите штраф 10 000 руб. (ч. 1 ст. 19.4.1 КоАП). Не представите документы, которые требует суд, заплатите еще 1000 руб. Нарушите правила хранения архивных документов — 500 руб. (п. 3 ст. 57 ГК и ст. 13.20 КоАП).
Как изменятся сроки хранения по проекту Расархива, смотрите в таблице .
Таблица: сроки хранения бухгалтерских и налоговых документов
Проверить, можно ли выкидывать бумаги, поможет таблица сроков хранения:
Документ | Срок хранения |
1. Оплата труда | |
Утвержденные разряды (уровни) оплаты труда, выплаты денежного содержания по должностям работников в учреждении. | Постоянно* |
Положение об оплате труда и премировании работников | Постоянно |
Табель учета рабочего времени: Нормальные условия труда Тяжелые, вредные и опасные условия труда | |
Расчетно-платежная ведомость | |
Документы (расчеты, справки, списки) о премировании работников | |
2. Страховые взносы | |
Карточка индивидуального учета | |
Платежные поручения на перечисление страховых взносов | |
Заявление об уточнении основания, типа и принадлежности платежа, отчетного (расчетного) периода или статуса плательщика страховых взносов | |
Расчеты по страховым взносам (формы 4-ФСС и РСВ-1) | |
2.1 Документы для ФСС России | |
Заявление о выделении средств на финансирование предупредительных мер по травматизму | |
План мероприятий по предупреждению производственного травматизма | |
План финансирования предупредительных мер по сокращению производственного травматизма и профзаболеваний | |
Отчет об использовании средств, выделенных на финансирование предупредительных мер по травматизму | |
2.1 Документы для ПФР | |
Индивидуальные сведения | |
Заявление работника об удержании из его зарплаты дополнительных пенсионных взносов | |
Реестр застрахованных лиц (форма ДСВ-3) | |
Налоговая карточка по учету НДФЛ | |
Справка по форме 2-НДФЛ | |
Заявление на вычет (стандартный, детский, профессиональный, имущественный, социальный) | |
Заявление об отказе от вычета | |
Заявление о последовательности применения вычетов | |
Бухгалтерская справка о выявлении недоимки по НДФЛ | |
Пояснительная записка налогового агента в ИФНС | |
Уведомление налогоплательщику о недоимке НДФЛ | |
Листок нетрудоспособности | |
Журналы регистрации листков нетрудоспособности | |
Заявление о выплате пособия | |
* Продолжительность хранения не может быть менее 10 лет (это касается организаций, не являющихся источниками комплектования государственных, муниципальных архивов).
Ответы на популярные вопросы на тему:
Сколько хранить: 2-НДФЛ, 6-НДФЛ, 4-ФСС, расчет страховых взносов, СЗВ-М?
В каком порядке уничтожать бухгалтерские документы, у которых истек срок хранения?
Каков порядок списания БСО, которые испортил сотрудник при заполнении?
Как учитывать и хранить трудовые книжки?
Как долго хранить кадровые документы
Сроки для кадровой документации определяются Перечнем. Они варьируются от 12 месяцев до 50 (75) лет. Есть дела, которые следует сохранять постоянно, то есть пока юридическое лицо осуществляет свою деятельность.
В 2016 году в ФЗ № 125 было внесено изменение, которое коснулось кадровых файлов по личному составу. После введения изменений в действие применяются следующие сроки:
- 75 лет для всех бумаг по личному составу, которые были отправлены в архив до 01.01.2003 года.
- 50 лет, для дел, которые были завершены и отправлены на хранение в 2003 году и позже.
Постоянно в компании должны храниться:
- Приказы по основной деятельности;
- Предложения по охране труда, касающиеся улучшения условий труда и списки рабочих мест на которых присутствуют опасные и вредные факторы.
- Протоколы проверки отдела кадров.
- Локально-нормативные акты, касающиеся персональных данных;
- Штатные расписания и т.д.
Оригиналы личных документов работников должны храниться до востребования. Если они остались невостребованными их отправляют в архив на 75 лет.
Меньшие сроки устанавливают для:
- 1 год – для графиков отпусков;
- 3 года – приказы по командировкам;
- 5 лет – табеля учета рабочего времени и приказы, для которых не установлен иной период (премии, выговора и т.д.).
- 10 лет – коллективные договора.
Обратите внимание!
Если приведенные в этом перечне бумаги содержат сведения о работе во вредных и опасных условиях продолжительность их хранения возрастает до 75 лет.
Если у вас остались вопросы по срокам хранение каких-либо документов, смотрите и скачайте полную таблицу сроков в памятке
Хранение документов в электронном виде
В случае длительного хранения файлов на бумажных носителях всегда существует риск их утраты или порчи (переезд, авария и т.д.) поэтому многие компании дублируют их в электронном виде. Эти файлы также можно сдавать в архив. Для такого способа нужно учесть ряд нюансов:
- Передача может быть произведена посредством отправки через коммуникационные каналы связи или непосредственная передача электронных носителей.
- Распечатывать файлы не нужно.
- Необходимо составить опись передаваемых файлов. В ней нужно указать способ передачи информации (носителя).
- Перед отправкой оцифрованных файлов на хранение нужно убедиться, что они не повреждены и на носителях отсутствуют вирусы.
- В архиве должны быть созданы условия для сохранности и воспроизведения таких файлов.
- Передавать документы нужно на двух носителях, дублирующих друг друга.
- Электронные архивы нужно проверять не реже одного раза в пять лет.
Чтобы передать на уничтожение электронные документы, по которым истек срок хранения, оформите акт о выделении к уничтожению документов.
Обратите внимание!
Передавать на архивное хранение нужно бумаги, срок хранения которых составляет более 10 лет. Остальные документы можно хранить на рабочем месте. Это в равной степени касается и бумажных носителей.
Как считать сроки хранения документов
Срок хранения документа отсчитывают с момента окончания его действия или закрытия отчетного периода (года). Как правило, отсчет периода, в течение которого необходимо хранить документ начинают с 01 января, года следующего за годом, в котором документ закончил свой срок действия.
При этом имеют место несколько исключений:
- Организация признает дебиторскую задолженность безнадежной. Срок хранения подтверждающих бумаг составит 4 года с момента завершения периода, в котором это произошло.
- Хозяйствующий субъект понес убытки. Документы, которые это подтверждают, хранят весь период, пока убыток учитывается.
- Покупка амортизируемого имущества. Бумаги на него нужно хранить еще 4 года после списания.
Что делать с бухгалтерскими документами, если истек срок хранения
Когда срок хранения документа истек, его можно уничтожить. Обычно для этого один раз в год проводят инвентаризацию архивных дел. Утилизация бухгалтерских документов с истекшим сроком хранения должна происходить строго в соответствии с требованиями нормативов. Нельзя изъять и уничтожить из архива дела без оформления положенных документов.
Как уничтожить старые бумаги
Уничтожение дел с истекшим сроком хранения происходит следующим образом:
- Создается специальная комиссия, с председателем во главе. В нее включают заведующего (ответственного) за архив компании, а также работников, которые формируют и сдают дела на хранение (бухгалтера, кадровики, секретари и т.д.). В отдельных случаях может быть приглашен сотрудник Росархива.
- Комиссия отбирает дела, срок хранения которых уже истек. Их включают в специальный перечень, и составляется акт «Об уничтожении документов».
- На основании акта руководитель предприятия издает приказ об уничтожении, в котором определяет срок, место и способ утилизации бумаг.
Если объем небольшой, то можно уничтожить их самостоятельно, в противном случае лучше обратиться в специализированную организацию.
Как правило, уничтожение производится путем использования шредера.
Нельзя уничтожать файлы следующим способом:
- Сжигать на открытом воздухе или в помещении.
- Утилизировать (выбрасывать) вместе с отходами в контейнер дела целиком.
Обратите внимание!
Законодательство не обязывает предприятия уничтожать документы сразу же после истечения срока хранения. Более того, некоторые документы целесообразно не уничтожать до проведения проверки налоговой инспекцией.
Ответственность за нарушение сроков хранения
При нарушении сроков хранения предусмотрена следующая ответственность:
- За отсутствие бухгалтерских и налоговых документов за один период налагается штраф в размере 10 000 рублей.
- За отсутствие этих бумаг за два и более периода штраф возрастает до 30 000 рублей.
- Если отсутствие документации явилось причиной снижения налоговой базы, на виновное лицо налагается штраф в размере 40 000 рублей или 20% от недоплаченных налоговых сумм.
Это устанавливает НК РФ, статья 120.
Помимо этого в статье 15.11 КоАП РФ предусмотрено наказание для виновного должностного лица. Штраф в этом случае составляет 2000 – 3000 рублей.
Бухгалтерия — самое бумажное подразделение любой компании. Но избавляться от всевозможных документов нужно грамотно. Хранить их следует как минимум несколько лет. А некоторые документы нельзя уничтожать целых 75 лет! Так сколько же должны «жить» бухгалтерские бумаги?
Сколько хранить документы
Само собой, документы нужно хранить как минимум до тех пор, пока их могут потребовать налоговые инспекторы при проверке. На основании пункта 4 статьи 89 Налогового кодекса РФ проверить могут период, не превышающий трех календарных лет, предшествующих году вынесения решения о проверке. Значит, документы трех предыдущих лет нужно хранить обязательно.
Между тем налоговое законодательство прибавляет к этому сроку еще один год. Согласно подпункту 8 пункта 1 статьи 23 Налогового кодекса РФ, налогоплательщики обязаны обеспечивать сохранность документов, необходимых для исчисления и уплаты налогов, в течение четырех лет. К ним относятся данные бухгалтерского и налогового учета, а также документы, подтверждающие получение доходов, осуществление расходов и уплату (удержание) налогов. Аналогичное требование установлено для налоговых агентов (подп. 5 п. 3 ст. 24 Налогового кодекса РФ). А с какого момента отсчитывать четырехлетний срок?
Исчисление налогов производится по результатам налоговых периодов (п. 1 ст. 55 Налогового кодекса РФ). Получается, что четырехлетний срок нужно отсчитывать со следующего дня после окончания налогового периода. К примеру, возьмем НДС: до какой даты нужно хранить документы, относящиеся к расчетам этого налога за IV квартал 2004 года? Началом четырехлетнего срока будет 1 января 2005 года, а окончанием — 31 декабря 2008 года. Получается, что в 2008 году надо хранить документы 2004 года. То есть года, который не подпадает под выездную проверку.
Сроки хранения документов установлены и в законодательстве о бухгалтерском учете. Из статьи 17 Федерального закона от 21 ноября 1996 г. № 129-ФЗ «О бухгалтерском учете» (далее — Закон о бухучете) следует, что:
— первичные учетные документы, регистры бухгалтерского учета и бухгалтерскую отчетность необходимо хранить в течение сроков, устанавливаемых по правилам государственного архивного дела, но не менее пяти лет;
— документы учетной политики и программы машинной обработки данных должны храниться организацией не менее пяти лет после года, в котором они использовались для составления бухгалтерской отчетности в последний раз.
Несколько исключений из общего правила
Итак, по общему правилу хранить бумаги нужно не менее пяти лет. Именно такой максимальный срок установлен Законом о бухучете. В то же время максимальная глубина налоговой проверки — три года. Поэтому особенно важно соблюсти сохранность бумаг, относящихся к исчислению налогов, именно в течение этого периода. Если же у вас не будет хватать документов, скажем, пятилетней давности, оштрафовать вас смогут разве что за нарушение правил хранения документов.
Между тем в ряде случаев срок хранения документов определяется по особым правилам. В итоге отсутствие бумаг даже, например, шестилетней давности может привести к штрафам за занижение налоговых платежей. Разберем такие ситуации отдельно.
«Первичка» по приобретенному имуществу
. Документы на приобретение основных средств нужно сохранять вне зависимости от срока полезного использования этих объектов. Ведь бумаги нужны для подтверждения первоначальной стоимости для целей исчисления амортизации, а также налога на имущество. Кроме того, без «первички» фирма не сможет подтвердить стоимость имущества при его продаже. Причем это касается как основных средств, так и прочего имущества (письмо Минфина России от 15 сентября 2005 г. № 03-03-02/84).
Специальное требование для убыточных компаний
. Плательщик налога на прибыль вправе уменьшать налоговую базу текущего периода на убытки предыдущих налоговых периодов в порядке, предусмотренном статьей 283 Налогового кодекса. Убытки можно учитывать 10 последующих лет. Поскольку глава 25 Налогового кодекса действует с 2002 года, убыток этого года можно использовать для уменьшения налоговой нагрузки компании вплоть до 2012 года включительно. Более того, статья 10 Федерального закона от 6 августа 2001 г. № 110-ФЗ допускает признание убытков, выявленных на конец 2001 года.
Однако если компания переносит убытки на будущее, то в течение всего срока пользования этой льготой она обязана хранить документы, подтверждающие объем понесенного убытка (п. 4 ст. 283 Налогового кодекса РФ). Данная норма позволяет налоговикам истребовать документы по прошлым убыткам, которые компания заявляет в декларации за текущий период. Исходя из этого, Минфин России в письме от 3 апреля 2007 г. № 03-03-06/1/206 разъясняет, что списание убытков возможно только при представлении первичных документов, подтверждающих полученный финансовый результат.
Правда, объем убытков может быть подтвержден ранее проведенными налоговыми проверками, в ходе которых уже исследовалась относящаяся к ним «первичка». В этом случае повторной документальной проверки не требуется. К такому выводу пришел ВАС РФ в определении от 6 июня 2008 г. № 6899/08.
Добавим, что требование о хранении документов по убыткам в течение всего периода их списания действует также для плательщиков единого сельхозналога (п. 5 ст. 346.6 Налогового кодекса РФ) и для «упрощенщиков» (п. 7 ст. 346.18 Налогового кодекса РФ).
Списание безнадежной дебиторской задолженности.
И в этом случае хранить документы придется дольше пяти лет.
Напомним: в соответствии с подпунктом 2 пункта 2 статьи 265 Налогового кодекса РФ суммы безнадежных долгов приравниваются к внереализационным расходам налогоплательщика в качестве убытка, полученного в отчетном (налоговом) периоде. Такие расходы уменьшают налоговую базу при расчете налога на прибыль. Естественно, при наличии подтверждающих бумаг.
Таким образом, первичные учетные документы, обосновывающие сумму дебиторской задолженности, характеризуют стоимость выбывающих имущественных прав, то есть сумму расхода. Поэтому и отсчет срока хранения таких документов нужно заново начинать с момента списания безнадежного долга. Если же уничтожить документы раньше срока, компания потеряет право признать в расходах безнадежные долги, поскольку не сможет подтвердить налоговикам их сумму.
Срок хранения документов акционерными обществами
. Акционерные общества при хранении документов должны руководствоваться Положением, утвержденным постановлением ФКЦБ от 16 июля 2003 г. № 03-33/пс. В частности, согласно этому нормативному документу, устав и годовую бухгалтерскую отчетность они обязаны хранить постоянно. То есть в течение всего срока работы компании. А в случае ликвидации общества документы постоянного срока хранения и по личному составу передаются в государственный архив. Это если с ним был заключен договор. Если же соглашения с архивом нет, то он обязан принять на хранение только документы по личному составу работников общества. Место хранения остальных документов определяется председателем ликвидационной комиссии или конкурсным управляющим.
Отчеты по налогам
. Годовые налоговые декларации компания должна хранить не менее 10 лет, а квартальные при наличии годовых — пять лет. Это определяет пункт 170 Перечня типовых управленческих документов, образующихся в деятельности организаций, с указанием сроков хранения, утвержденного Росархивом 6 октября 2000 года (далее — Перечень типовых управленческих документов) во взаимосвязи с пунктом 2.4.2 Указаний по применению Перечня. Не менее 10 лет нужно хранить и квартальные отчеты, если нет годовых (например, по НДС). А вот месячную отчетность при отсутствии квартальных форм нужно хранить 5 лет.
Счета-фактуры, книги покупок и продаж.
Согласно пунктам 15 и 27 Правил ведения журналов учета полученных и выставленных счетов-фактур, книг покупок и книг продаж… утвержденных постановлением Правительства РФ от 2 декабря 2000 г. № 914, книги покупок и книги продаж следует хранить в течение полных пяти лет с даты последней записи. То есть эти бумаги за IV квартал 2004 года должны храниться и на протяжении 2009 года.
Пятилетний срок хранения установлен и для счетов-фактур. Основание — пункт 150 Перечня типовых управленческих документов.
Вместе с тем налоговые органы хотя и вправе требовать документы, служащие основанием для исчисления налогов и подтверждающие их уплату, но лишь в соответствии с законодательством о налогах и сборах. А вышеназванный Перечень в него не входит. Следовательно, например, в 2009 году запрос налоговиков о представлении счета-фактуры за 2004 год можно оставить без внимания.
Срок хранения ряда других документов.
Сроки хранения ряда других документов установлены специальным федеральным органом исполнительной власти — Росархивом (п. 3 ст. 6 Федерального закона от 22 октября 2004 г. № 125-ФЗ, постановление Правительства РФ от 17 июня 2004 г. № 290). И они зачастую превышают пять лет. Обратимся к уже упомянутому нами Перечню типовых управленческих документов.
Бухгалтера в первую очередь касается раздел 4 «Учет и отчетность», а также разделы 7 «Трудовые отношения» и 8 «Кадровое обеспечение». Мы свели отдельные позиции Перечня в таблицу.
В таблице есть документы со сроком хранения один год. Но если эти бумаги относятся к «первичке», то в соответствии с законодательством о бухгалтерском учете их нужно хранить не менее пяти лет.
Как правильно хранить и уничтожать документы
Отбирать документы на хранение и уничтожение, а также устанавливать сроки должна постоянно действующая экспертная комиссия. В ее состав входят наиболее квалифицированные специалисты основных структурных подразделений, а председателем назначается один из руководящих работников фирмы.
Как хранить
. Хранение документов является элементом документооборота и поэтому должно регламентироваться учетной политикой (п. 5 ПБУ 1/98 «Учетная политика организации»). При этом следует руководствоваться Положением о документах и документообороте в бухгалтерском учете (утверждено Минфином СССР от 29 июля 1983 г. № 105, далее — Положение). Но в части, не противоречащей действующему законодательству. В пункте 6.1 Положения указано, что первичные документы, учетные регистры, бухгалтерские отчеты и балансы подлежат обязательной передаче в архив. Обработанные первичные документы комплектуют помесячно (п. 6.4 Положения).
Место хранения документов компании определяют самостоятельно. Как правило, это офис компании. Отметим, что хранить бумаги можно и не в офисе — законом это не запрещено. Например, можно воспользоваться услугами специализированных архивных фирм, что нередко бывает и выгоднее, и надежнее. Но акционерные общества ряд документов (например, устав и годовые отчеты) должны хранить исключительно по местонахождению своего исполнительного органа (п. 2 ст. 89 Федерального закона от 26 декабря 1995 г. № 208-ФЗ «Об акционерных обществах»).
Конечно, размещение бумажного архива требует офисных площадей, которые постоянно дорожают. Поэтому проще хранить бухгалтерские и налоговые документы в электронном виде. Такая возможность предусмотрена статьями 9 и 10 Закона о бух-учете и статьей 314 Налогового кодекса РФ. Это подтвердил и Минфин России в письме от 24 июля 2008 г. № 03-02-07/1-314.
Однако чиновники разъяснили, что информацию на машинных носителях следует хранить с применением электронной цифровой подписи. В соответствии с нормами Федерального закона от 10 января 2002 г. № 1-ФЗ «Об электронной цифровой подписи» такая подпись равнозначна собственноручной подписи в бумажном документе. Для электронного документооборота фирма создает корпоративную информационную систему. Ее обслуживает удостоверяющий центр, обеспечивающий применение цифровой подписи в электронных документах.
А что делать с документами, если фирма ликвидируется? Тогда документы по личному составу ликвидационная комиссия передает на хранение в государственный или муниципальный архив. А иные архивные бумаги, сроки временного хранения которых не истекли, можно также передать в архив, заключив с ним договор. Либо хранить в любом ином месте. Отметим, что просто уничтожить эти бумаги запрещает пункт 9.7.3 Основных правил работы архивов организаций, одобренных решением коллегии Росархива от 6 февраля 2002 года. И во избежание возможных проблем с правоохранительными органами лучше так не поступать.
При реорганизации компании документы передаются организации или организациям-правопреемникам. Если же происходит выделение новой организации, ей передаются дела, относящиеся к профилю ее деятельности, а также личные дела и лицевые счета сотрудников, перешедших на работу в эту организацию.
Как уничтожать
. Уничтожение документов оформляют актом, утверждаемым руководителем организации.
При этом в акте на утилизацию документов не обязательно указывать реквизиты всех бумаг. Такой вывод следует из пункта 2.4.5 Основных правил работы архивов организаций. В этих правилах приведена унифицированная форма акта о выделении документов на уничтожение. И в нем можно делать единую запись по группе однородных документов. Какие документы считаются однородными, фирма вправе определить самостоятельно. Например, это могут быть документы с одинаковым наименованием, скажем счета-фактуры.
По закону папки с документами, подлежащими уничтожению, надо передать на переработку (утилизацию). Например, в компанию, занимающуюся переработкой вторсырья. Передачу бумаг оформляют накладной. Погрузка и вывоз на утилизацию происходят под контролем сотрудника, обеспечивающего сохранность документов в организации.
Подойти к уничтожению документов можно и проще. Скажем, использовать для этого уничтожитель бумаг. Кроме того, документы можно сжечь или просто выбросить. Правда, следует учитывать, что несанкционированное сжигание является нарушением экологического законодательства. Выбрасывать ненужную документацию тоже рискованно. Например, согласно трудовому законодательству работодатель обязан обеспечивать защиту персональных данных работников. Да и прочие бумаги вполне могут представлять интерес для конкурентов.
Ответственность за нарушение правил хранения документов
Согласно статье 120 Налогового кодекса, отсутствие у налогоплательщика первичных документов, или отсутствие счетов-фактур, или регистров бухгалтерского учета расценивается как грубое нарушение правил учета доходов и расходов и объектов налогообложения. Такое налоговое правонарушение влечет штраф в размере 5000 руб. Но лишь при условии, что «недостача» названных документов обнаружена только за один налоговый период. В противном случае налогоплательщика ждет штраф в размере не менее 15 000 руб. Если же нехватка документов привела к занижению налоговой базы, налогоплательщику грозит штраф в размере 10 процентов от суммы неуплаченного налога, но не менее 15 000 руб. Сохранность документов не оставлена без внимания и в уголовном законодательстве. На основании пункта 1 статьи 325 Уголовного кодекса РФ похищение, уничтожение, повреждение или сокрытие официальных документов из личной заинтересованности может быть наказано лишением свободы на срок до одного года. Но, разумеется, правоохранительным органам придется доказать такую заинтересованность. И наконец, как компания соблюдает архивное законодательство, могут проверить работники архивных органов. Согласно статье 13.20 Кодекса РФ об административных правонарушениях, нарушение правил хранения, комплектования, учета или использования архивных документов грозит должностным лицам предупреждением или штрафом в размере от 300 до 500 руб.
Как распределяется ответственность за хранение документов
За хранение документов отвечают руководитель компании и главный бухгалтер. Причем на основании Закона о бухучете директор отвечает за организацию хранения, в частности за наличие специальных помещений, закрывающихся шкафов, сейфов. А главный бухгалтер обеспечивает сохранность документов и передачу их в архив. Для этого он может назначать ответственных лиц (п. 6.6 и 6.2 Положения). К примеру, с течением времени информация, отраженная на бумажных носителях, может теряться (выцветать). В таком случае нужно позаботиться об изготовлении копий этих документов и заверить их печатью фирмы. Данная рекомендация следует из письма Минфина России от 3 апреля 2007 г. № 03-03-06/1/209.
Как Вы поступаете с документами, срок хранения которых истек?
Как показывает практика, практически в любом современном отечественном предприятии наибольший объём документации генерирует бухгалтерия. объяснимо: именно в этом отделе работают с деньгами, и каждая такая операция нуждается в официальной фиксации на бумаге. Кроме того, законодательно установлен срок хранения первичных документов в организации, а значит, избавиться от «бумажек» просто так не получится, придется хранить их как минимум несколько лет и только после этого уничтожать. К слову сказать, процесс избавления от макулатуры тоже непрост, имеет ряд специфических особенностей. Обо всем этом — дальше.
Документы, документы…
Если привести статистику по количеству продуцируемой документации, получится, что практически во всех современных отечественных предприятиях бухгалтерия — это источник 80-90% бумажных документов. Хранить их нужно не просто так. Ограничения определяют не только то, какой минимальный срок хранения первичных учетных документов правильный (обычно варьируется от пяти лет до десятилетия), но и то, в каких условиях эти объекты должны находиться. В то же время следует помнить, что существует деление на документацию для временного хранения и постоянного.
Впрочем, как показывает практика, далеко не в каждой компании руководители заинтересованы в том, чтобы разбираться в тонкостях того, какие установлены сроки хранения первичных документов. Чтобы избавить себя от головной боли, можно воспользоваться услугами специализированных архивных компаний. В такой фирме точно знают, какой тип документов сколько времени нужно хранить, в каких условиях, при соблюдении каких правил. Кроме того, в такой организации есть технические мощности для уничтожения доверенной на хранение документации, когда сроки истекут. Это действительно удобно, но стоит денег. Если хочется сэкономить, тогда придется выделить специальное помещение под архив и вникнуть в то, каков срок хранения первичных бухгалтерских документов в организации по закону.
Хочу — не хочу
Проблема, между прочим, возникает не на пустом месте. Действующие законы устанавливают сроки хранения первичных документов бухгалтерского учета, и в рамках любого предприятия они должны соблюдаться. Из законодательства следует, что на любое действующее юридическое лицо возложены обязанности по сохранению документации. Это означает, что не играет роли форма деятельности — будь то частный предприниматель, в одиночку ведущий дела, или крупный концерн, все равно придется озаботиться хранением бухгалтерской отчетности и прочей документации. Важно изучить законодательство на предмет установленных сроков хранения электронных первичных документов, бумажных, чтобы в случае конфликтной ситуации с подрядчиком или при проверке контролирующей инстанцией не оказаться в неудобном положении. Кроме того, несоблюдение установленных законом временных промежутков может спровоцировать немалый штраф при проверке. Действующее законодательство содержит нормативы, регулирующие минимальный срок хранения первичных учетных документов. Это важно, чтобы бизнес был в безопасности, а ведение дел в нашей стране отличалось законностью, соблюдением установленных правил.

О том, какой срок хранения электронных первичных документов, бумажных установлен сейчас, рассказывает 125-й федеральный закон, принятый в октябре 2004 года. Исходя из названия, он посвящен архивам и корректному ведению дел. Именно в этом официальном документе рассматриваются особенности хранения продуцируемых бухгалтерией официальных бумаг. Здесь можно найти как особенности, позволяющие разграничить документацию временного и постоянного хранения, так и сроки, характерные для того или иного типа бумаг.
На кого распространяется?
Обязанности по соблюдению минимальных сроков хранения первичных документов возложены на:
- инстанции местного самоуправления;
- госорганы;
- предпринимателей;
- предприятия;
- лиц, ведущую предпринимательскую деятельность.
Соблюдать закон придется применительно к архивной документации, в том числе касающейся личного состава. Весь указанный в законе временной промежуток бумаги должны находиться в безопасном месте. Кроме федеральных законов, особенности сроков хранения первичных документов и бухгалтерских регистров затрагиваются в ряде нормативной документации, действующей как на территории страны в целом, так и в каждом отдельно взятом регионе. Впрочем, наиболее важный документ — это упомянутый выше 125-й закон, в котором дается полный перечень документации, регламентирующей длительность по хранению бухгалтерских бумаг.
Закон под номером 129
В 1996 был выпущен федеральный закон, посвящённый особенностям бухгалтерского учета. В нем указано, что бухгалтерия может формировать свою документацию на бумаге, а также с применением различных машинных средств. При этом фирма в обязательном порядке должна самостоятельно делать копии документации на бумаге, чтобы все участники операций имели доступ к данным о них. Если контролирующий орган запрашивает доступ к документации, представители фирмы обязаны таковой предоставить. Право на это есть и у работников прокуратуры, и у представителей суда.
Создание, хранение с соблюдением сроков хранения первичных учетных документов, предоставление по запросу должно соответствовать установленным в нормативных актах формам. Документы необходимо направлять запрашивающему лицу в бумажной форме. Если это допускают возможности применяемых в работе машин, если все участники согласны, отчетность можно направлять в электронной форме. Это также разрешено действующими законами нашей страны.
Храним по правилам
129-й федеральный закон содержит упоминание об обязательности соблюдения сроков хранения первичных учетных документов. В частности, в 17-й статье упоминается, что любое юридическое лицо в обязательном порядке должно хранить подобную документацию, включая регистры и отчеты. Длительность временного промежутка устанавливается правилами, регламентирующими архивное дело на государственном уровне. Продолжительность этого периода не может быть менее 5 лет.
Особенный срок хранения первичных документов установлен для регламентирующей учетную политику документации и некоторых других категорий (программы, используемые на машинах, обрабатывающих информацию, рабочий план счетов). Конечно, длительность здесь тоже составляет пять лет (в некоторых случаях этот период можно установить больше), но срок начинают отсчитывать с момента, когда на предприятии к этому документу прибегали в последний раз. Руководитель юридического лица — тот человек, на которого по закону возложена ответственность за хранение всей положенной документации с соблюдением временных промежутков. Это означает, что любой образованный и ответственный начальник обязан знать срок хранения первичных документов в бухгалтерии, если он желает держать ситуацию в фирме под своим контролем.
Как показывает практика, во многих организациях регулярно проводят инвентаризацию официальной документации, а локальными нормативными актами устанавливают ответственных за хранение документов лиц, с которыми фактически взаимодействуют проверяющие инстанции при контроле соблюдения правила ведения архивного дела.
Создание и хранение: все по правилам
Исходя из действующего законодательства, бухгалтеры могут формировать как первичную документацию, так и сводную не только на бумаге, но и в электронном виде; при этом обязательства по созданию бумажных копий возлагаются на юридическое лицо, и при запросе со стороны заинтересованного лица, проверяющего органа фирма обязана в кратчайшие сроки направить бумажные документы по адресу. Составление и хранение должно осуществляется в форме, установленной действующими нормативными актами.
О том, каков срок хранения первичных документов в бухгалтерии, порядок этого процесса, рассказывает перечень документации, рассматривающий типовые управленческие бумаги, формирующиеся в ходе работы любого предприятия. Таковые были установлены в 2010 году в документе, утвержденном Министерством финансов и Росархивом. Кроме того, необходимо учитывать требования Налогового кодекса, регламентирующего, что на всякого гражданина нашей страны возложены ответственность за четырехлетнее сохранение бухгалтерской документации. Это распространяется на бумаги, связанные с учетом расходной, доходной составляющей, а также подтверждающие уплату налогов.
Подходим к делу с умом
Корректная организация процесса с соблюдением сроков хранения первичных бухгалтерских документов предполагает профессиональный подход, привлечение персонала, ответственного за учет документации, обработку архивной информации об организации непосредственно рабочего процесса. В настоящее время практически нет мест специализированного обучения архивному делу, поэтому найти действительно высококачественного специалиста зачастую непросто. С другой стороны, прогрессивное законодательство требует, чтобы сроки хранения первичных бухгалтерских документов выдерживались, в противном случае можно столкнуться с категорически неприятными штрафами. Оптимальной вариант при достаточно объемном документообороте — создание в штате фирмы отдела, ответственного за архивное хранение, и обеспечение регулярного обучения ответственного за документацию персонала внутренними ресурсами. Это позволит держать под контролем нововведения, установленные в законах, и соблюдать все требования.

Альтернативный вариант, также позволяющий учитывать срок хранения первичных документов и соблюдать его в своей рабочей деятельности — это сотрудничество с посредником, берущим на себя обязательства по сохранению бумаг клиента. Впрочем, выбрать архивную фирму для себя — это тоже не самая простая задача. Необходимо тщательно проанализировать все доступные варианты, чтобы отдать предпочтение надежной компании и не переживать, что она может закрыться, а здание — сгореть.
Особенности хранения некоторых типов документации
Как следует из действующего законодательства, в архив нужно передавать первичную документацию, а также регистры, отчетность и балансовые документы. Все эти категории официальной документации до момента направления их в архив должны содержаться в бухгалтерских помещениях, при этом юридическое лицо обязано обеспечить все условия для сохранности бумаг: шкафы должны закрываться, противопожарная и прочая безопасность — соблюдаться. Внутри предприятия специальным документом назначается лицо, ответственное за сохранность документации.
Если на предприятии применяют , по закону эти документы должны содержаться в сейфе либо специальном шкафе, помещении, которое закрывается и гарантирует сохранность документации. Первичная документация текущего временного промежутка, обработанная вручную, должна собираться с учетом хронологии в регистры, которые затем направляются в архив на постоянное хранение.
На что еще обратить внимание?
При хранении банковских выписок, кассовых ордеров и отчетов по авансу необходимо сохранять всю документацию с учетом хронологии и переплетать для совместного систематизированного хранения. Некоторые специфические категории документов (рапорты о сменах, рабочие наряды) можно хранить, не переплетая, но подшивая в папки, чтобы ничего не потерялось и не было использовано с нечестными целями.
Сохранность документации, а также своевременное направление ее в архив — это в первую очередь зона ответственности главного бухгалтера, хотя при необходимости локальные нормативные акты могут содержать делегирование полномочий другому лицу. Выдача первичной документации, отчетности, балансовых документов возможна только в отдельных случаях при наличии официального распоряжения главного бухгалтера. В общем случае структурные подразделения не имеют доступа к документам бухгалтерии. Изъятие документации возможно лишь при наличии специализированного запроса из дознавательных органов, суда или других инстанций, располагающих соответствующими полномочиями по закону. При этом необходимо предоставить официальное постановление, составленное с соблюдением законодательства. При изъятии необходимо составить протокол, одну из копий которого передают представителю организации под роспись.
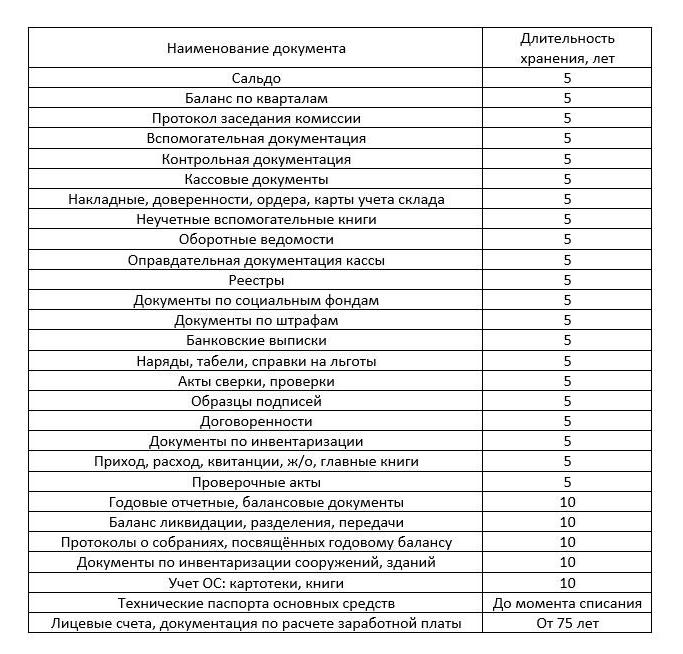
Срок хранения первичных документов отражен в таблице ниже.
Особенности документооборота
Термин «документооборот» применяют к комплексу факторов, связанных с движением документации с момента создания бумаги до передачи ее в архивное дело. Разработка графика — это зона ответственности главного бухгалтера, хотя на некоторых предприятиях делегируется специалисту по документообороту. Впрочем, как показывает практика, наиболее корректным является включение такого графика в учетную политику организации, которая затем утверждается специально издаваемым приказом за подписью главного должностного лица компании.
При помощи графика можно согласовать и упростить задачу планирования на предприятии. График документооборота первичной документации — это список исполнителей, временные промежутки, в рамках которых бумаги должны направляться бухгалтерии, а также сроки, за которые бухгалтеры их обрабатывают. Обязательно описываются отчетные периоды, включая балансовую отчётность. Зачастую учетная политика содержит регламентацию сроков хранения первичных документов, причем этот период или приравнивается к установленному законом, или назначается большим, если того требует специфика деятельности компании. Когда отчетность за год сдается, документация готовится установленным порядком и передается на архивное хранение. При этом учитывают, что в будущем может возникнуть необходимость извлечения полезных данных из переданного на хранение объема. Для этого принято разделение дел на папки, группировка же объясняется содержанием. Обязательно каждой папке присваивают релевантный заголовок.
Особенности хранения дел
Вся формируемая в ходе деятельности предприятия документация, как было указано выше, делится на предназначенную для временного хранения и постоянного. При передаче бумаг в архив необходимо каждую из этих категорий сдавать по отдельности, не смешивая официальные бумаги в одних папках. При этом копии нужно хранить отдельно от подлинников. Также в отдельные папки придется рассортировать документацию, показывающую отчетность, планы по году и по кварталам, по месяцам. Одно дело должно содержать одну штуку документации.

Для группировки одного дела можно использовать документы, сгенерированные за один период (квартал, год, месяц). Исключение составляют так называемые преходящие категории — например, личные дела, закрытие которых не приурочено к календарному году. Если дело содержит в себе документацию, сгенерированную за несколько месяцев, необходимо каждый месяц отделять от других специальным листом, фиксируя на нем, какой период документирует идущий за ним блок. При этом допускается группировать в одно дело до 250 листов. Папка в толщину может быть 4 см и меньше.
На что еще обратить внимание?
Как видно из правил ведения архива, если документация имеет приложения, таковые (вне зависимости от того, когда именно были составлены) должны присоединяться к той документации, которую они сопровождают. Вообще последовательность для архива бухгалтерской документации очень важна, поэтому ее необходимо соблюдать неукоснительно. Как правило, сначала размещают отчетность, затем пояснительные записки, после чего баланс, дополненный приложенными документами.
При организации хранения лицевых счетов сотрудников компании необходимо выделить для этого отдельное дело, в котором документацию раскладывают по годам со строгим соблюдением хронологии. Годовую переписку формируют в папки с указанием календарного года и тоже систематизируют в соответствии с датами. За каждым запросом должен следовать ответ на него.
Некоторые особенности
Сроки хранения, прописанные в Налоговом кодексе, могут отличаться от тех нормативов, которые указаны в законах, регламентирующих деятельность бухгалтерии. При наблюдении подобного несоответствия рекомендовано в первую очередь соблюдать тот временной промежуток, который больше — это позволит в случае необходимости обращения к документации воспользоваться ею, даже если по одному из действующих правил срок уже вышел. Кроме того, проверяющим органам будет не к чему придраться. Также необходимо помнить об изданном в 2000 году специальном перечне, указывающем длительность хранения некоторых специфических групп документации. Этот перечень регулярно обновляется и дополняется, поэтому главный бухгалтер предприятия и отдел, ответственный за документооборот, должны следить за актуальной информацией.
Если сроки хранения были нарушены, ответственность за это возлагается на руководителя компании, несмотря на то, что вопрос сохранности в первую очередь входит в зону ответственности главного бухгалтера. Если порядок, длительность хранения нарушены, фирме назначают штраф. Для должностного лица наказание варьируется обычно в границах двух-трех тысяч рублей. А вот если первичной документации вообще не ведется, за это могут наказать выплатой штрафа от пяти тысяч рублей и больше.
Росархив подготовил поправки в перечень типовых управленческих архивных документов. Важные изменения касаются сроков хранения различных документов компаний.
Изменения затронут сроки хранения кадровой документации. А именно:
- графики отпусков нужно будет хранить 3 года (сейчас 1 год);
- документы о дисциплинарных взысканиях – 3 года вместо 5 лет;
- заявки о потребности в привлечении иностранных работников – 1 год.
Помимо этого отдельные сроки хранения будут установлены для:
- заявлений работников о выдаче документов, связанных с работой, и их копий (срок хранения 1 год);
- уведомлений, предупреждений работников(ам) работодателем (3 года).
Также планируется откорректировать сроки хранения и иных документов:
- налоговые декларации (расчеты) будут храниться 6 лет, а не 5 лет как сейчас;
- реестр сведений о доходах физлиц — 5 лет вместо 75 лет;
- счета-фактуры — 5 лет вместо 4 лет.
Сколько лет хранить бухгалтерскую документацию
Сколько хранить первичные документы, отчеты по налогам, счет-фактура, база данных по бухучету? Как хранить и уничтожить документы. Росархив. Ответственность за хранение документов. ПЕРЕЧЕНЬ ТИПОВЫХ УПРАВЛЕНЧЕСКИХ ДОКУМЕНТОВ, ОБРАЗУЮЩИХСЯ В ДЕЯТЕЛЬНОСТИ ОРГАНИЗАЦИЙ, С УКАЗАНИЕМ СРОКОВ ХРАНЕНИЯ Федеральная архивная служба России Правила хранения документов в бухгалтерии.
Возникает вопрос, сколько лет хранить бухгалтерские документы
.
По одним документам — 5 лет
.
А с другой стороны так называемая «глубина» налоговой проверки — 3 года
.
Вместе с тем, в части 1 Закона от 6 декабря 2011 № 402-ФЗ сказано, что первичные учетные документы, регистры бухучета, бухгалтерскую отчетность, а также аудиторские заключения о ней нужно хранить в течение того периода, который установлен правилами архивного дела. Но не менее пяти
лет
. Сроки же хранения типовых архивных документов определены в перечне, утвержденном приказом Минкультуры России от 25 августа 2010 № 558.
Чтобы не быть наказанными за нарушение правил, установленных Законом от 6 декабря 2011 № 402-ФЗ, храните налоговые декларации, расчеты, регистры и другие документы как минимум пять лет. Дольше – лишь те, для которых законодательством установлен больший срок.
Упакованные в опечатанные мешки копии использованных бланков строгой отчетности (корешков), подтверждающих суммы принятых наличных денежных средств, храните не менее пяти лет. После того как закончится этот срок и пройдет хотя бы один месяц со дня последней инвентаризации, копии использованных бланков можно уничтожить на основании акта об их списании. Такие правила установлены в пункте 19 Положения, утвержденного постановлением Правительства РФ от 6 мая 2008 № 359.
к меню
Сроки хранения КАДРОВОЙ документации
Сроки, в течение которых хранят документы по личному составу, указаны в статье 22.1 Закона от 22 октября 2004 г. № 125-ФЗ и перечне, утвержденном приказом Минкультуры России от 25 августа 2010 г. № 558. Началом срока хранения документов считается 1 января года, следующего за годом, в котором их составили (абз. 4 п. 1.4 перечня, утвержденного приказом Минкультуры России от 25 августа 2010 г. № 558).
Приказы о приеме на работу, переводе, увольнении и другие приказы по личному составу в общем случае нужно хранить не менее 75 лет, если они созданы до 2003 года. Если указанные документы созданы после 2003 года, то их нужно хранить не менее 50 лет.
Трудовые договоры, личные карточки и личные дела сотрудников также нужно хранить в течение 75 лет, если они созданы до 2003 года, или в течение 50 лет, если они созданы после 2003 года. Любые документы по личному составу, которые образовались в период госслужбы, не являющейся государственной гражданской службой, нужно хранить 75 лет независимо от даты их создания.
Срок, в течение которого нужно хранить документы, подтверждающие, что сотрудник получил образование за счет организации, обусловлен требованиями налогового законодательства. Дело в том, что пунктом 3 статьи 264 Налогового кодекса РФ установлено, что для списания данных затрат в уменьшение налогооблагаемой прибыли организация должна хранить все подтверждающие обучение документы (договор с образовательным учреждением, приказ руководителя о направлении сотрудника на обучение, акт об оказании услуг, диплом, аттестат, сертификат и т. п.). Их срок хранения ограничивается сроком действия договора обучения и одним годом работы сотрудника, но не менее четырех лет.
В перечне, утвержденном приказом Минкультуры России от 25 августа 2010 г. № 558, кроме документов по личному составу, поименованы и прочие документы. Они сгруппированы в разделы в зависимости от сферы их применения.
Правила трудового распорядка храните даже после замены их новыми. Срок хранения – один год. Годичный срок хранения установлен и для графиков отпусков.
Табели учета рабочего времени храните пять лет. А при тяжелых, вредных и опасных условиях труда – 75 лет.
Началом срока хранения документов
считайте 1 января года, следующего за тем, в котором они были составлены (приняты к учету) (абз. 4 п. 1.4 перечня, утвержденного приказом Минкультуры России от 25 августа 2010 № 558). Например, если документ составлен в 2017 году, то срок хранения начинает исчисляться с 1 января 2018 года. Из этого правила есть два исключения.
- Регистры, необходимые для вычета НДС. В частности, книга покупок и книга продаж, а также журналы учета выставленных и полученных счетов-фактур. Начало срока их хранения определяйте с даты последней записи в них. Это следует из пункта 13 раздела II приложения 3, пункта 24 раздела II приложения 4, пункта 22 раздела II приложения 5 к постановлению Правительства РФ от 26 декабря 2011 № 1137.
- Документы, которые подтверждают первоначальную стоимость амортизируемого имущества. Срок хранения для них считается с момента, когда перестали начислять амортизацию (письмо Минфина России от 26 апреля 2011 № 03-03-06/1/270).
Итак, течение четырехлетнего срока начинается после отчетного (налогового) периода, в котором документ последний раз использовался для составления налоговой отчетности, исчисления и уплаты налогов.
Например, для документов, подтверждающих первоначальную стоимость ОС, отсчет срока хранения начнется после того, как стоимость основного средства перестанет учитываться в «прибыльных» расходах через механизм амортизации. Т.е. когда ОС будет полностью самортизировано, ликвидировано или продано (Письмо Минфина от 12.02.2016 № 03-03-06/1/7604).
к меню
В случае утери документов, налогоплательщик обязан их восстановить за четыре предшествующих года
Если компания утратила первичку в результате затопления, то документы она обязана восстановить. В том числе и за истекшие четыре года, а не только за 2011 год. Об этом напомнили специалисты Минфина России в письме от 11.08.11 № 03-02-07/1-288 .
В котором ссылаются на положения пункта 5 . В котором сказано, что в ходе налоговой проверки инспекторы не вправе требовать у компании документы, которые ранее уже были представлены в инспекцию (в ходе камеральной или выездной проверки). Исключение составляют те бумаги, которые ранее были представлены в виде подлинников, но были возвращены налоговиками, а затем компания их утратила вследствие обстоятельств непреодолимой силы.
Еще одно основание для восстановления документов — срок хранения документов, необходимых для расчета налогов, составляет четыре года. Об этом сказано в подпункте 8 пункта 1 статьи 23 Налогового кодекса РФ.
Как восстановить утерянный документ
Формально порядок действий такой:
- Издайте приказ о назначении комиссии по расследованию причин пропажи налоговой декларации.
- Проведите расследование пропажи документа. Получите от сотрудников, ответственных за его сохранность, письменные объяснения — докладные записки.
- По результатам расследования составьте акт. В нем укажите причины пропажи документа, мероприятия, которые нужно провести для восстановления.
- На основании первичных документов и налоговых регистров восстановите документ.
- Подпишите его у сотрудника, который сегодня уполномочен это делать. Даже если в то время, когда первоначально составляли документ, его должен был подписывать другой сотрудник.
- Сделайте на декларации надпись «Дубликат». На практике коллеги редко соблюдают такой порядок. По данным учета они заполняют декларацию заново, если она не сохранилась в учетной программе.
Сколько лет надо хранить первичку, которая подтверждает убыток в декларации по налогу на прибыль
В Налоговом кодексе сказано: документы, которые подтверждают убыток, надо хранить в течение всего того периода, пока убыток уменьшает базу по налогу на прибыль. Это 10 лет максимум. Плюс еще четыре года после того, как убыток будет погашен.
Но что относится к документам по убыткам? Только декларации прошлых лет или вся первичка?
Минфин России настаивает: хранить надо все первичные документы (письмо от 23.04.2009 № 03-03-06/1/276).
к меню
СРОКИ ХРАНЕНИЯ РАЗНЫХ ДОКУМЕНТОВ
(таблица)
Срок, в течение которого нужно хранить документы организации и ИП, зависит от их вида. Если уничтожите бумаги раньше, компании грозят штрафы и доначисления.
к меню
Организация и правила хранения бухгалтерских и иных документов
Для хранения бухгалтерских документов нужно оборудовать специальные помещения, сейфы или шкафы (п. 6.2 Положения, утвержденного письмом Минфина СССР от 29 июля 1983 № 105). Требования к устройству таких хранилищ приведены в Правилах, утвержденных приказом Минкультуры России от 31 марта 2015 № 526.
Бланки строгой отчетности хранят в сейфах, металлических шкафах или в специальных помещениях, позволяющих обеспечить их сохранность (п. 16 Положения, утвержденного постановлением Правительства РФ от 6 мая 2008 № 359). Кассовые ордера, авансовые отчеты, выписки банка с относящимися к ним документами собирают в хронологическом порядке и переплетают.
Документы с грифом «коммерческая тайна» хранят в сейфах.
Остальные документы можно хранить в специальных помещениях или в закрывающихся шкафах под ответственностью лиц, уполномоченных главным бухгалтером.
Примечание
: Пункты 6.2–6.4 Положения, утвержденного письмом Минфина СССР от 29 июля 1983 № 105, и пунктов 3.2 и 3.6 Положения, утвержденного постановлением ФКЦБ России от 16 июля 2003 № 03-33/пс.
Бухгалтерские документы организация вправе хранить в электронной форме
По законодательству о бухучете первичные и сводные учетные документы можно составлять на бумажных носителях или в электронном виде (ч. 5 ст. 9 Закона от 6 декабря 2011 № 402-ФЗ). Регистры налогового учета также можно вести на бумажных носителях, в электронном виде и (или) на любых машинных носителях (). Наконец, налоговые декларации (расчеты) можно, а в некоторых случаях нужно сдавать в электронном виде (ст. 80 НК РФ).
А раз первичку, документы бухгалтерского и налогового учета, а также налоговые декларации (расчеты) можно составлять в электронном виде, то и хранить их можно в таком же формате. Распечатывать не обязательно. Единственное условие – такие документы должны быть заверены по всем правилам электронной подписью.
Примечание
: Письма Минфина России от 22 августа 2012 № 03-02-07/1-202 и от 24 июля 2008 № 03-02-07/1-314.
По требованию контролирующих ведомств, в том числе налоговой инспекции, копии электронных документов придется распечатать и заверить собственноручно, прежде чем передать на проверку (п. 1 ст. 252, п. 1 ст. 93 НК РФ). Данный вывод основан на положениях части 6 статьи 9 Закона от 6 декабря 2011 № 402-ФЗ, статей 313 и 314 Налогового кодекса РФ.
Для организации хранения документов в электронной форме применяйте Положение, утвержденное письмом Минфина СССР от 29 июля 1983 № 105 (в части, не противоречащей законодательству), и Правила, утвержденных приказом Минкультуры России от 31 марта 2015 № 526. Делайте так до утверждения федерального стандарта бухучета, устанавливающего требования к документам и документообороту в бухучете. Об этом сказано в информации Минфина России № ПЗ-13/2015.
Передавать текстовые электронные документы для хранения в архив организации следует в формате PDF/A. Не реже одного раза в пять лет проверяйте, в каком состоянии находятся носители электронных документов и могут ли воспроизводиться сами документы. Таковы требования пунктов 2.31 и 2.32 Правил, утвержденных приказом Минкультуры России от 31 марта 2015 № 526.
к меню
Уничтожение документов
Когда срок хранения документов истекает, их следует уничтожить (п. 2.3 Правил, утвержденных приказом Минкультуры России от 31 марта 2015 № 526). Документировать уничтожение документов выгодно для самой организации. Ведь акты об уничтожении могут понадобиться при проверках или судебных делах, если у организации потребуют представить какие-либо документы. Порядок уничтожения прописан в пунктах 4.6–4.13 Правил, утвержденных приказом Минкультуры России от 31 марта 2015 № 526.
Выбирает документы для уничтожения экспертная комиссия. В экспертную комиссию могут входить сотрудники организации (секретарь, бухгалтер, делопроизводитель и др.).
Уничтожение выбранных документов нужно оформить актом по форме (.xls 35Кб)
из приложения 21 к Правилам, утвержденным приказом Минкультуры России от 31 марта 2015 № 526. В акте напишите реквизиты всех документов. Однородные документы можно указывать под общим заголовком. Отметьте крайние даты однородных документов. Например, «авансовые отчеты за 2009 г., крайние даты – 20.01.2009–01.12.2009».
Организация может уничтожить документы следующими способами
- передать на переработку (утилизацию). Передачу документов на переработку (утилизацию) оформите накладной, указав в ней дату передачи, вес и количество бумаг;
- самостоятельно уничтожить документы – сжечь, измельчить шредером, выбросить и т. д.
Выбранный способ уничтожения нужно указать в акте.
к меню
Штрафы и Ответственность за нарушение правил и сроков хранения документов
Если нет бухгалтерских документов, например, потеряли, – это грубое нарушение правил учета доходов и расходов. Организации грозит штраф 10 000 руб. по Налогового кодекса РФ. Такое же наказание будет, если не соблюдать порядок и срок хранения документов.
Если же нехватка документов привела к занижению налоговой базы, налогоплательщику грозит штраф в размере 20 процентов от суммы неуплаченного налога, но не менее 40 000 руб.
К должностному лицу могут применить такие меры наказания:
- штраф от 5000 до 10 000 руб. – за первое нарушение;
- от 10 000 до 20 000 руб. или дисквалификация на срок от года до двух лет – за повторное нарушение.
Такие санкции предусмотрены за грубое нарушение требований к бухучету, в том числе к бухгалтерской отчетности, Кодекса РФ об административных правонарушениях.
Сохранность документов не оставлена без внимания и в уголовном законодательстве. На основании пункта 1 статьи 325 Уголовного кодекса РФ похищение, уничтожение, повреждение или сокрытие официальных документов из личной заинтересованности может быть наказано лишением свободы на срок до одного года. Но, разумеется, правоохранительным органам придется доказать такую заинтересованность.
к меню
| Читайте: |
|---|
Популярное:
Новое
- История сохранившаяся в строительстве жилища человека Как появился первый каменный дом
- Самый богатый человек Азии
- День образования российского казначейства – А потом история повторилась в конце ХХ века
- Все об индексации материнского капитала: как она влияет на размер суммы?
- Как написать заявление на перечисление зарплаты на личную карту
- Cрок исковой давности по кредитам – три года до полного прощения
- Оплатил транспортный налог а долг висит Ифнс налог оплачен но висит задолженность
- Договор аренды (найма) квартиры: Всё что нужно знать хозяину и нанимателю
- Исполнительное производство судебными приставами: сроки
- Отличие ebitda от oibda. Показатель EBITDA. Что это такое и как его считать. Отличия EBIT и EBITDA от операционной прибыли
Банковская выписка Как разносить банковские выписки в 1с 8
Банковская выписка — финансовый документ, выдаваемый банком клиенту, отражающий состояние счета и движение денежных средств на нем за определенный… | Как рассчитывается «Налог на роскошь
С 1 января 2014 г. в Налоговый Кодекс РФ внесены существенные изменения в части порядка исчисления транспортного налога по дорогостоящим легковым… | Льготы по налогу на имущество организаций
Чиновники утвердили новый порядок применения кода налоговой льготы 2010257 по налогу на имущество в 2018 году. Проверьте, кто имеет право на эту… | Торговая стратегия ADX и RSI
DMI — Directional Movement Indicator (Индикатор направленного движения)Направленное движение — это концепция, которую Дж. Уэллс Уайлдер |


